
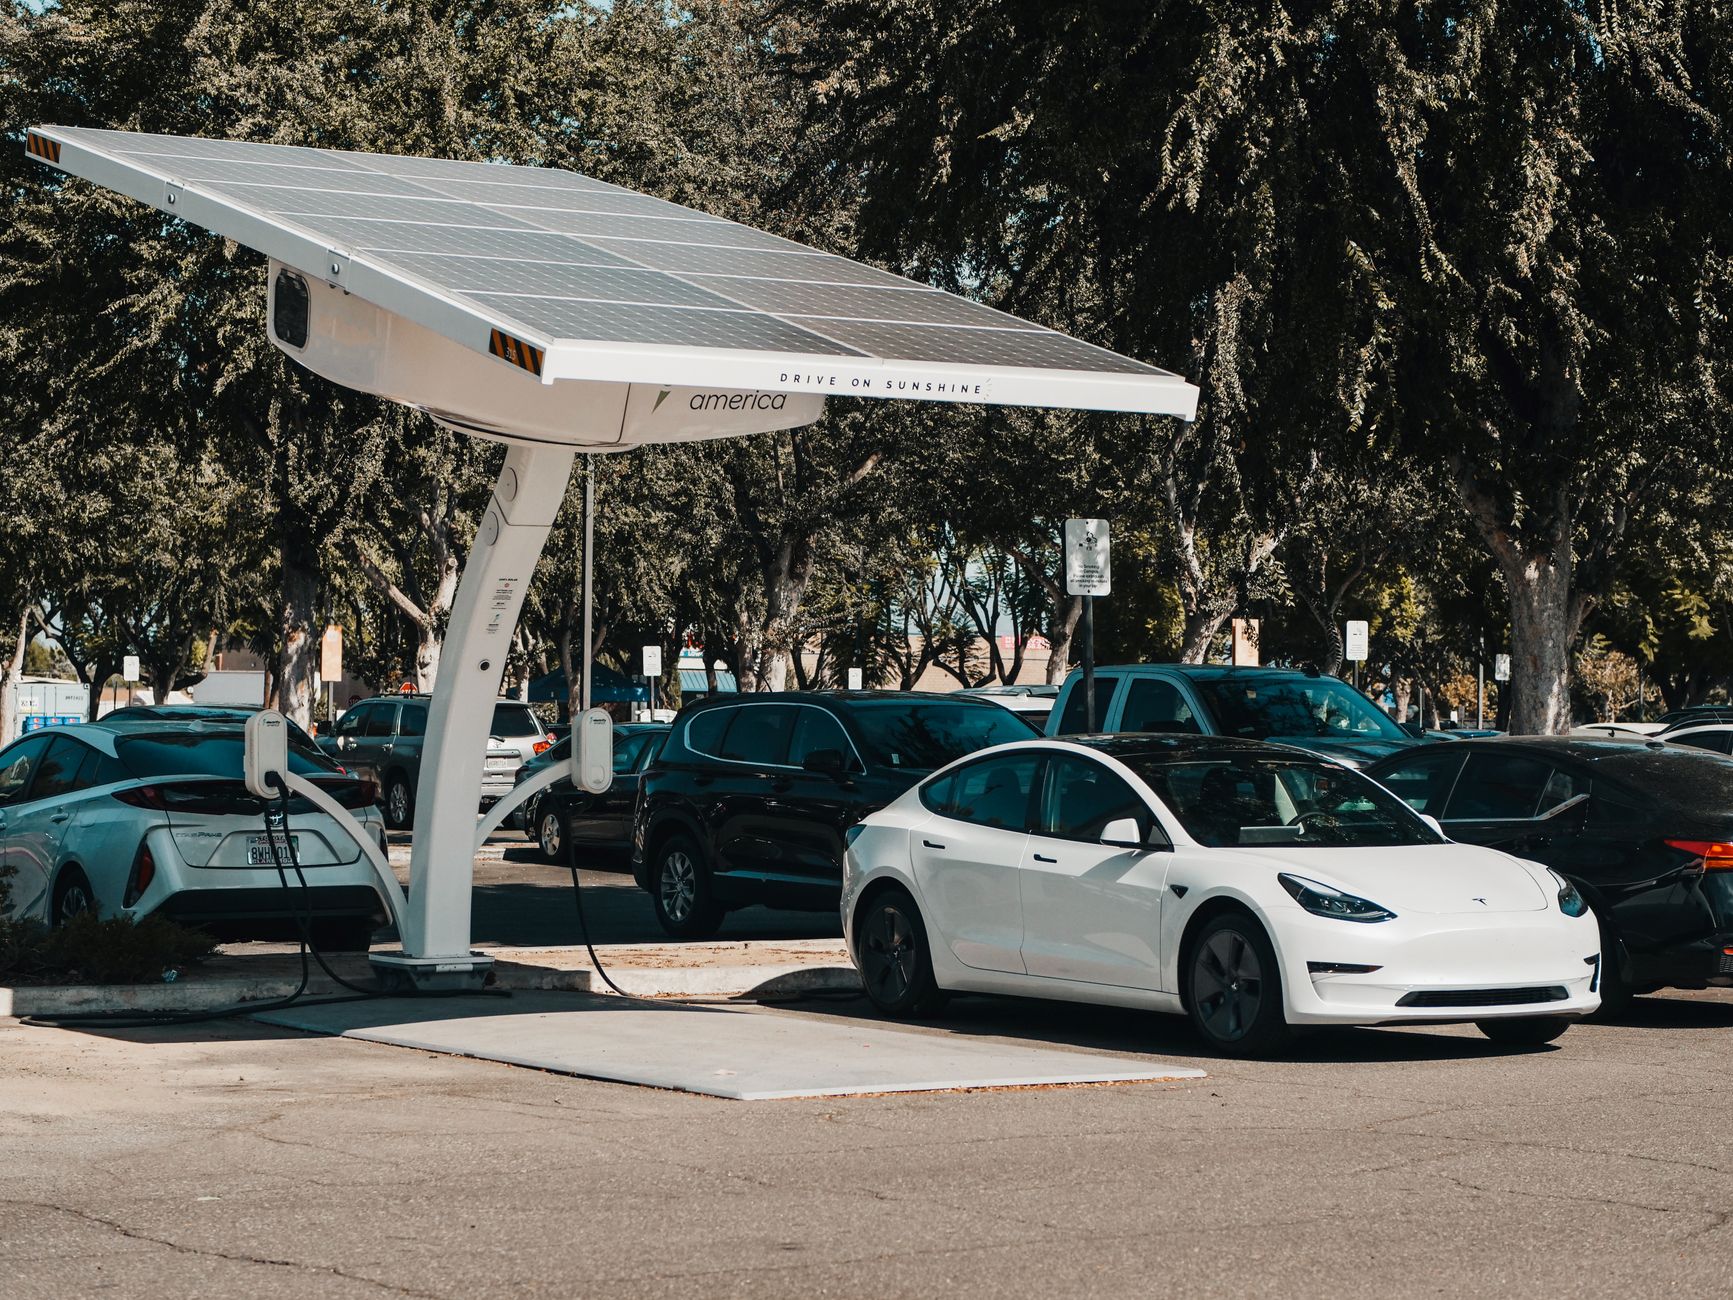
مع تزايد أسعار الوقود وارتفاع الوعي البيئي، كثير من العرب يبدأون يفكرون يشترو سيارة كهربائية. لكن السعر المبدئي للسيارة ما يزال فوق قدرة الكثير من الناس، خصوصاً إذا ما كان عندهم مصادر تمويل تقليدية تعتمد على الفوائد. هنا يجي دور التمويل الإسلامي، وتحديداً نظام المرابحة، اللي يخلّصك من الفائدة ويعطيك طريقة واضحة لسداد الثمن على دفعات مريحة.
ما هي المرابحة في التمويل الإسلامي؟
المرابحة هي عقد بيع يشتري فيه البنك السلعة (في حالتنا السيارة) من المورد بثمن نقدي، ثم يبيعها لك بسعر أعلى يتضمن هامش ربح ثابت متفق عليه. السداد يُقسّم على فترات محددة، وكل قسط يشتمل على جزء من الثمن الأصلي والجزء المتعلق بالهامش. الفارق الأساسي بين المرابحة والقرض بفائدة هو أن البنك لا يفرض فائدة، لكنه يضيف قيمة مضافة للسلعة التي يملكها فعلياً.
خطوات تمويل سيارة كهربائية بنظام المرابحة
- تحديد الميزانية الفعلية. احسب المبلغ اللي تقدر تدفعه كدفعة أولى (عادة 20‑30٪ من سعر السيارة) وبعدين احسب القسط الشهري اللي يناسب دخلك الشهري.
- اختيار بنك إسلامي أو فرع إسلامي. معظم البنوك الكبيرة في الخليج ومصر والسعودية تقدم منتجات مرابحة للسيارات. ابحث عن العروض، قارن بين نسبة الهامش (غالباً ما تكون بين 3‑5٪ سنوياً) وفترة السداد (من 36 إلى 72 شهرًا).
- تجهيز المستندات. وثائق هوية، إثبات دخل ثابت (قروض عمل، شهادة راتب)، رخصة قيادة سارية، شهادة عدم إدانة من البنك الأصلي إذا كنت صاحب سيارة مستعملة تريد استبدالها.
- التفاوض على السعر مع المورد. بعض البنوك تسمح لك بشراء السيارة من أي موزع معتمد. تأكد إن السعر شامل جميع الضرائب والرسوم، ولا تتفاوض على سعر أعلى من القيمة السوقية لتقليل الهامش.
- إبرام عقد المرابحة. اقرأ البنود بعناية: تاريخ السداد، قيمة القسط، ما إذا كان هناك غرامة سابقة السداد أو رسوم إدارية. لازم العقد يوضح إن البنك هو المالك الفعلي للسيارة حتى يتم تحويل الملكية لك بعد إتمام السداد.
- التسجيل ونقل الملكية. بعد سداد القسط الأخير، يحرر البنك شهادة نقل الملكية إليك، وتستلم السيارة باسمك.
مثال عملي: سامي يرغب بشراء سيارة كهربائية 30,000 ريال
سامي يخطط يدفع دفعة أولى 9,000 ريال (30٪) ويختار سداد باقي المبلغ على 48 شهرًا بنظام مرابحة بنسبة هامش 4٪ سنوياً. حساب القسط الشهري يكون كالتالي:
- المبلغ المتبقي بعد الدفعة الأولى: 21,000 ريال.
- الهامش السنوي 4٪ يضيف 840 ريال على مدار السنة.
- إجمالي المبلغ المستحق: 21,000 + (840 × 4) = 24,360 ريال.
- القسط الشهري = 24,360 ÷ 48 ≈ 508 ريال.
بهذا القسط، سامي يقدر يضيف تكلفة الشحن إلى المنزل (من 150 إلى 200 ريال شهرياً) دون ما يتعدى ميزانيته. إذا قدر يدفع أكثر، يقدر يختصر عدد الأشهر ويقلل الفائدة المتراكمة.
النصائح لتفادي المخاطر
• تأكد من شفافية السعر. بعض البائعين يرفعون السعر لتغطية هامش البنك؛ اطلب عرض سعر مفصل قبل ما يشتري البنك السيارة.
• احرص على وجود بوليصة تأمين شاملة. معظم البنوك تشترط تأمين كامل للسيارة؛ تأكد إن القسط السنوي للتأمين لا يزيد من العبء المالي.
• تحقق من وجود خيار السداد المبكر. إذا حصلت على دخل إضافي، سدد مبكراً لتقليل عدد الأقساط المتبقية، لكن تأكد إن العقد لا يفرض غرامة سابقة السداد.
• قارن بين عروض المرابحة المختلفة. فرق بسيط في نسبة الهامش أو مدة السداد قد يعني توفير مئات أو آلاف الريالات على المدى الطويل.
متى يكون تمويل المرابحة غير مناسب؟
لو كان سعر السيارة منخفض جداً أو إذا كان عندك سيولة كافية للدفعة الأولى، قد يكون أفضل أنك تدفع نقداً لتفادي أي تكلفة إضافية. كذلك، إذا كنت تتوقع تغيير السيارة خلال سنوات قليلة (مثلاً لتحديث التقنية)، قد لا يكون عقد السداد طويل الأجل فعالاً لأنك ستتحمل تكلفة القسط حتى لو لم تستفد من السيارة طوال فترة العقد.
خلاصة
تمويل السيارة الكهربائية بنظام المرابحة يقدّم حلًا إسلاميًا شفافًا للذين يريدون الانتقال إلى وسائل نقل صديقة للبيئة دون الوقوع في الفائدة. المفتاح هو اختيار البنك المناسب، وضبط الميزانية، وفهم تفاصيل العقد. إذا اتبعت الخطوات المذكورة، تقدر تحقق هدفك وتستمتع بسيارة نظيفة، مع الحفاظ على تعاليمك المالية.

