
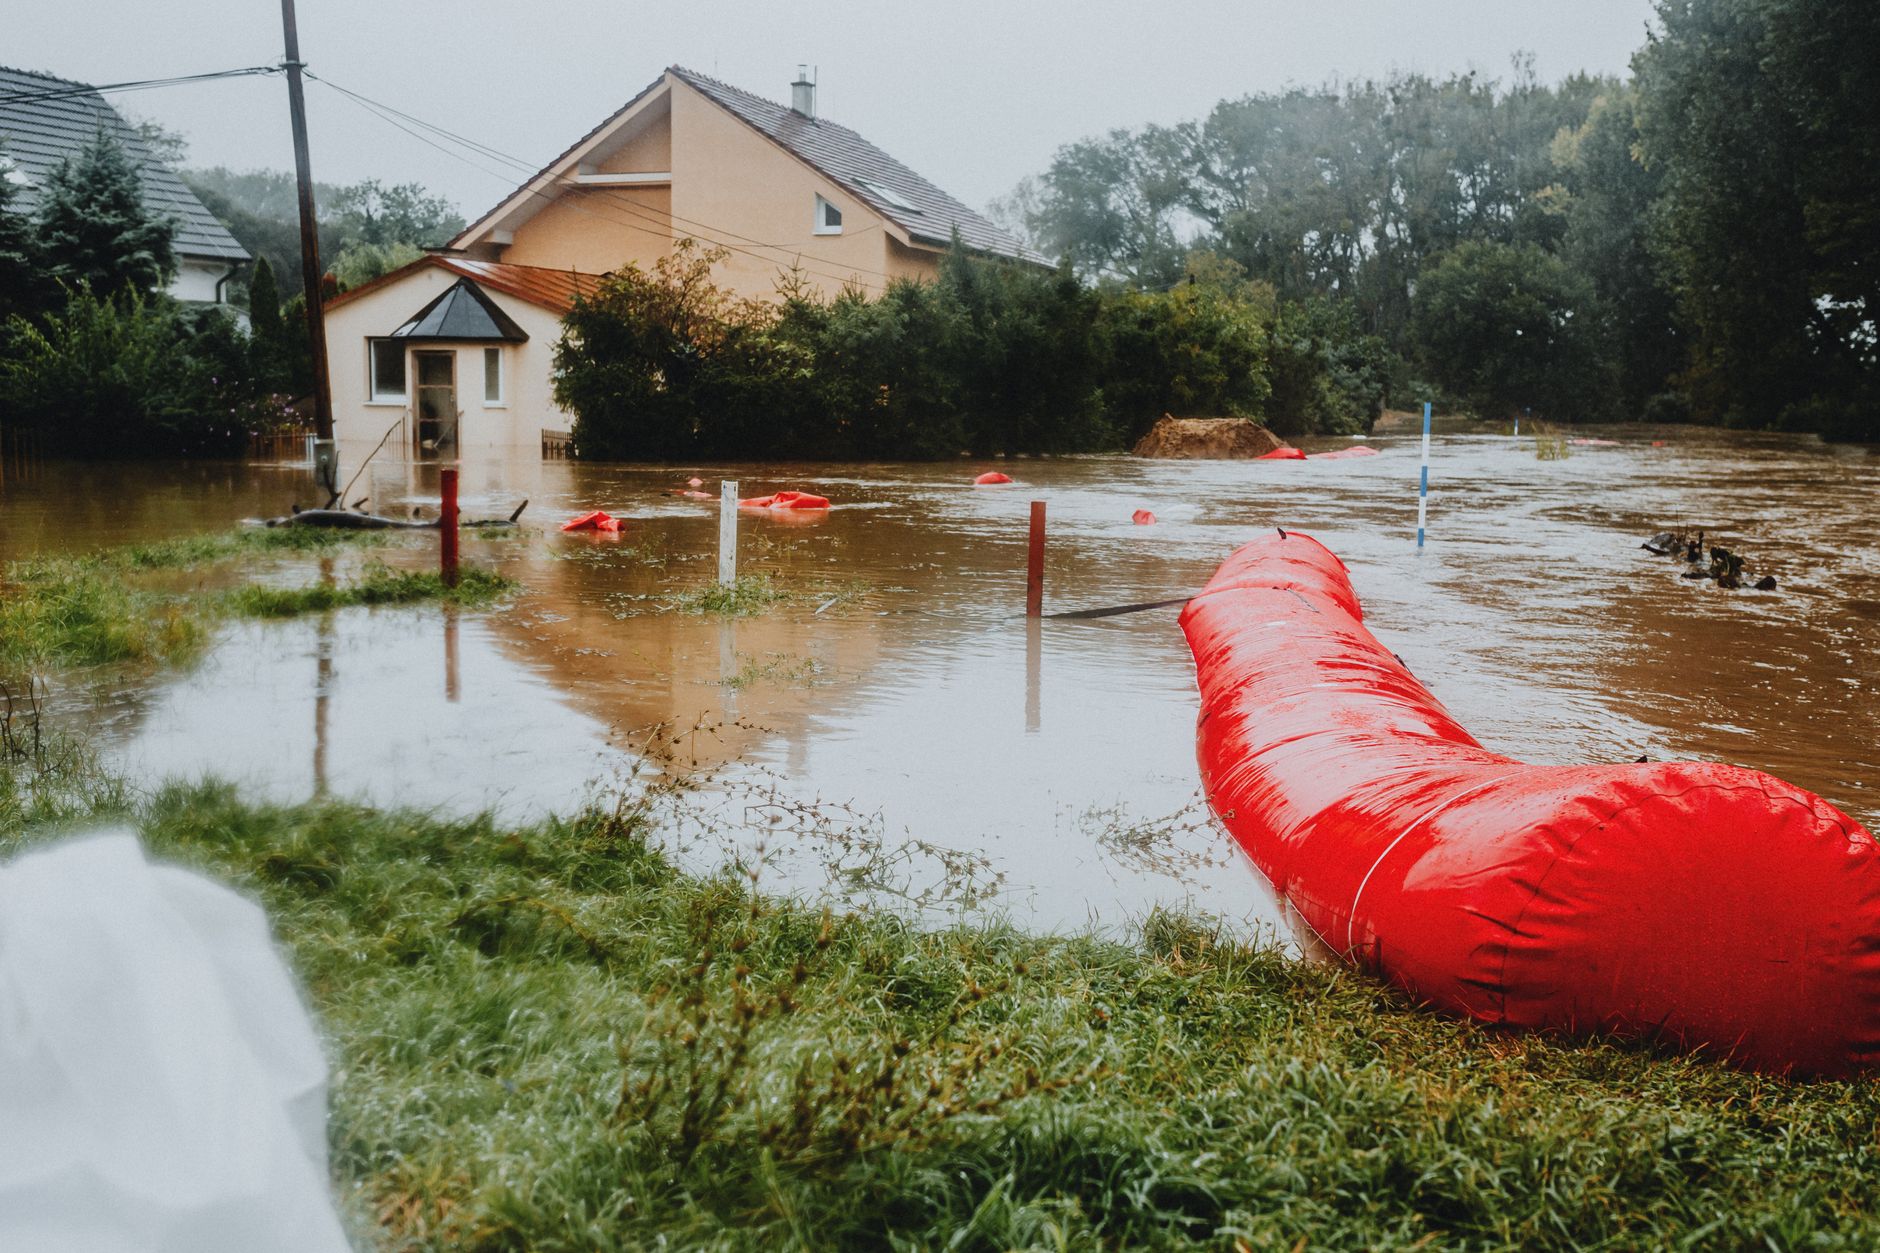
عند التفكير في شراء شقة بغرض الاستثمار، كثيرًا ما نركز على الموقع التجاري أو القرب من وسائل النقل، لكن عامل مهم غالبًا ما يُغفل هو المخاطر البيئية. الفيضانات، الزلازل، الانزلاقات الأرضية أو حتى التعرُّض لتراكمات غبار صناعي يمكن أن يغيّر من قيمة العقار فجأة، ويؤثر على قدرة المالك على تحقيق عائد ثابت.
لماذا المخاطر البيئية تلعب دورًا حاسمًا في العائد الصافي
المستأجرين بطبيعة الحال يفضلون السكن في أحياء تُشعرهم بالأمان. إذا ظهرت تقارير عن خطر فيضان أو زلزال متوقع، يتحول الإقبال إلى مناطق أخرى، ما يقلل من معدلات الإشغال ويجبر المالك على خفض الإيجار أو تحمل تكاليف صيانة طارئة.
علاوة على ذلك، أسعار التأمين العقاري ترتبط مباشرة بمدى تعرض العقار للمخاطر. شقة تقع في منطقة يُحتمل فيها حدوث فيضان ستكلف صاحبها أقساطًا أعلى، ما يقلل من صافي العائد.
الخطوة الأولى: جمع البيانات الجغرافية
ابدأ بتصفح الخرائط المتخصصة التي تُظهر مناطق الفيضانات والزلازل. في السعودية، الجهات الرسمية مثل أمانة الرياض أو هيئة الأرصاد توفر واجهات بيانات مفتوحة توضح مناطق الخطر. ابحث عن طبقة “مخاطر الفيضان” أو “خطوط الصدع الزلزالي” في نظام GIS المحلي.
إذا كان لديك وصول إلى نسخة محدثة من برنامج QGIS أو حتى تطبيق Google Earth، يمكنك تحميل طبقة المخاطر وتحديد حدود المنطقة التي تفكر في الاستثمار فيها. القاعدة العامة: كلما كان العقار بعيدًا عن خط الفيضانات أو الصدع الزلزالي، كلما كان خطر الخسائر المحتملة أقل.
الخطوة الثانية: مراجعة السجلات التاريخية
فحص السجلات ليس مجرد قراءة أرقام، بل هو استكشاف تاريخ الحوادث في المنطقة. ابحث في مواقع البلديات أو أمانات المدن عن تقارير سابقة للفيضانات أو الزلازل. في كثير من الأحيان، تُنشر تقارير بعد الكوارث توضح الأضرار المتكبدة من قبل العقارات السكنية.
مثال عملي: أحد المستثمرين استهدف شقة في ضاحية جدة التي سجلت فيضانًا تاريخيًا عام 2014. عندما راجع السجلات، وجد أن الفيضانات حدثت فقط في موسم الأمطار القليلة، لكن التأثير على أسعار الإيجار استمر لسنتين بعد الحدث.
الخطوة الثالثة: تقييم تكلفة التأمين والنفقات الإضافية
بعد تحديد المخاطر، اطلب عروض تأمين من ثلاث شركات مختلفة. قارن القسط السنوي والحدود الاستثنائية. في كثير من الحالات، العقارات في مناطق منخفضة المخاطر تحصل على خصومات تصل إلى 30% من القسط.
إضافة إلى التأمين، قد تحتاج إلى ميزانية صيانة أعلى إذا كان العقار يقع في منطقة معرضة للانزلاق الأرضي. ضع في حسابك هذا البند ضمن النسبة المئوية من الإيجار الشهري لتصل إلى صورة واقعية للعائد الصافي.
الخطوة الرابعة: استغلال الحوافز الحكومية
حكومات بعض المدن تُنفّذ برامج لإعادة تأهيل الأحياء المتأثرة بالمخاطر البيئية. في الرياض، برنامج “الحي الأخضر” يقدّم تمويلًا بنسبة 20% للمستثمرين الذين يضيفون تقنيات تصريف مياه حديثة أو أنظمة إنذار زلزالي.
الاستفادة من هذه الحوافز لا تقلل من التكلفة الأولية فحسب، بل تضيف قيمة مضافة للعقار قد تجعل المستأجرين يفضلونه على غيره.
الخطوة الخامسة: تحليل سلوك المستأجرين المحتملين
الأسر التي تبحث عن سكن دائم غالبًا ما تتحقق من تقارير الأمان البيئي قبل اتخاذ قرار الإيجار. يمكنك الاستفادة من هذه المعلومة عبر توفير تقارير مخاطر محدثة على موقع الإعلان أو عبر تطبيقات العقارات.</n
إضافة شهادة من شركة استشارية مستقلة تثبت أن الشقة تقع في “منطقة منخفضة مخاطر الفيضان” قد تكون عامل جذب قوي، خاصةً للمستأجرين من الفئات ذات الدخل الثابت.
مثال واقعي: شقة في ضاحية الرياض المتوسطة
محمد، مستثمر شاب، قرر شراء شقة من ٢٨٠ ألف ريال في ضاحية الرياض التي تقع على بعد ٨ كيلومترات من نهر الفضة. بعد فحص الخرائط، اكتشف أن المنطقة غير معرضة للفيضان ولا تقع ضمن خطوط الصدوع الزلزالية.
طلب عروض تأمين، ووجد أن القسط السنوي يساوي ٨٠٠ ريال فقط، مقارنةً بـ ١٨٠٠ ريال في ضواحي أخرى معرضة للفيضان. أضاف إلى ذلك أن المشروع الحكومي للمنطقة يوفر دعمًا لتثبيت أنظمة تصريف مياه، مما خفض التكاليف الأولية بمقدار ١٠٠ ألف ريال.
وبعد تشغيل الشقة لمدة عام، وصل معدل الإشغال إلى ٩٥% والعائد الصافي الشهري وصل إلى ١٥٠٠ ريال، وهو أعلى من المتوسط في السوق المحلي.
خلاصة عملية
- ابدأ بخرائط المخاطر الجغرافية وحدد حدود الفيضانات والزلازل.
- راجع السجلات التاريخية لتأكيد عدم حدوث كوارث متكررة.
- قارن عروض التأمين لتقليل القسط السنوي.
- استفد من الحوافز الحكومية لتحسين البنية التحتية.
- قدّم تقارير المخاطر للمستأجرين لتعزيز الثقة وزيادة الإشغال.
اختيار شقة استثمارية في منطقة منخفضة المخاطر البيئية ليس مجرد خطوة احترازية، بل هو استراتيجية طويلة الأجل لرفع صافي العائد وتقليل المفاجآت غير المتوقعة. عندما يجمع المستثمر بين التحليل الجغرافي والبيانات التاريخية والحوامل الحكومية، يحصل على صورة شاملة تساعده على اتخاذ قرار مدروس، يضمن له استقرار الدخل وتزايد قيمتها مع مرور الوقت.

