
وصلت إلى بلد جديد، والحياة بدأت تتشكل بصورة مختلفة؛ الرواتب تُصرف بعملة أخرى، الفواتير تُدفع عبر الإنترنت، والدفعات الدولية تصبح جزءًا من روتينك اليومي. في هذه المرحلة، اختيار البنك الصحيح ليس رفاهية بل ضرورة. المقال يقدّم لك خريطة واضحة للخطوات العملية التي تضمن لك فتح حساب بنكي سريع، الحصول على بطاقة ائتمان صالحة، وتفعيل حساب توفير يضيف قيمة للمدخرات.
1. حدد احتياجاتك المالية قبل ما تفتح أي شيء
ابدأ بكتابة قائمة مختصرة تتضمن ما تحتاجه بالضبط: هل تبحث عن سحب نقدي مجاني من الصراف؟ هل ستحول أموالًا إلى بلدك الأصلي بانتظام؟ هل تريد بطاقة ائتمان بدون رسوم سنوية؟ هل تهدف إلى ادخار جزء من الراتب شهريًا؟ كل نقطة في القائمة ستساعدك على تضييق نطاق البنوك التي تستجيب لطلبك.
2. قارن بين البنوك بناءً على ثلاثة معايير أساسية
أولًا: الرسوم الشهرية والصيانه. بعض البنوك تقدم حسابًا خاليًا من الرسوم لكن تشترط رصيدًا أدنى أو عددًا معينًا من الحركات. ثانيًا: تكلفة التحويلات الدولية. إذا كنت ستحول أموالًا إلى عائلتك أو تستقبل مدفوعات من خارج البلاد، ابحث عن بنوك تقدم أسعار تحويل منخفضة أو حتى مجانية عبر شراكات مع شركات تحويل.
ثالثًا: توافر الخدمات الرقمية. تطبيق الهاتف يجب أن يكون سهل الاستخدام، يدعم إشعارات فورية، ويتيح ربط حسابك مع تطبيقات تخطيط الميزانية.
3. المستندات المطلوبة للمهاجرين
غالبًا ما تطلب البنوك ما يلي:
- جواز سفر ساري.
- إثبات الإقامة (عقد إيجار أو فاتورة مرافق).
- رقم الهوية الضريبية إذا كان متوفرًا.
- خطاب عمل أو عقد عمل يوضح الدخل الشهري.
تحضير هذه الأوراق مسبقًا يسرّع عملية الفتح ويقلل من الزيارات المتكررة للفروع.
4. خطوات فتح الحساب البنكي
معظم البنوك الكبيرة الآن تسمح بفتح حساب عبر الإنترنت. العملية عادةً تشمل:
- اختيار نوع الحساب (حساب جاري، حساب توفير، أو مزيج من الاثنين).
- ملء نموذج إلكتروني وإرفاق المستندات الممسوحة ضوئيًا.
- تحديد طريقة التحقق – إما عبر مكالمة هاتفية أو زيارة فرع لتوقيع المستندات.
- تفعيل الحساب عبر رمز يُرسل إلى هاتفك.
إذا واجهت صعوبة في أي خطوة، لا تتردد في طلب مساعدة خدمة العملاء؛ في كثير من الأحيان يقدمون دليلًا مرئيًا يوضح كل خطوة.
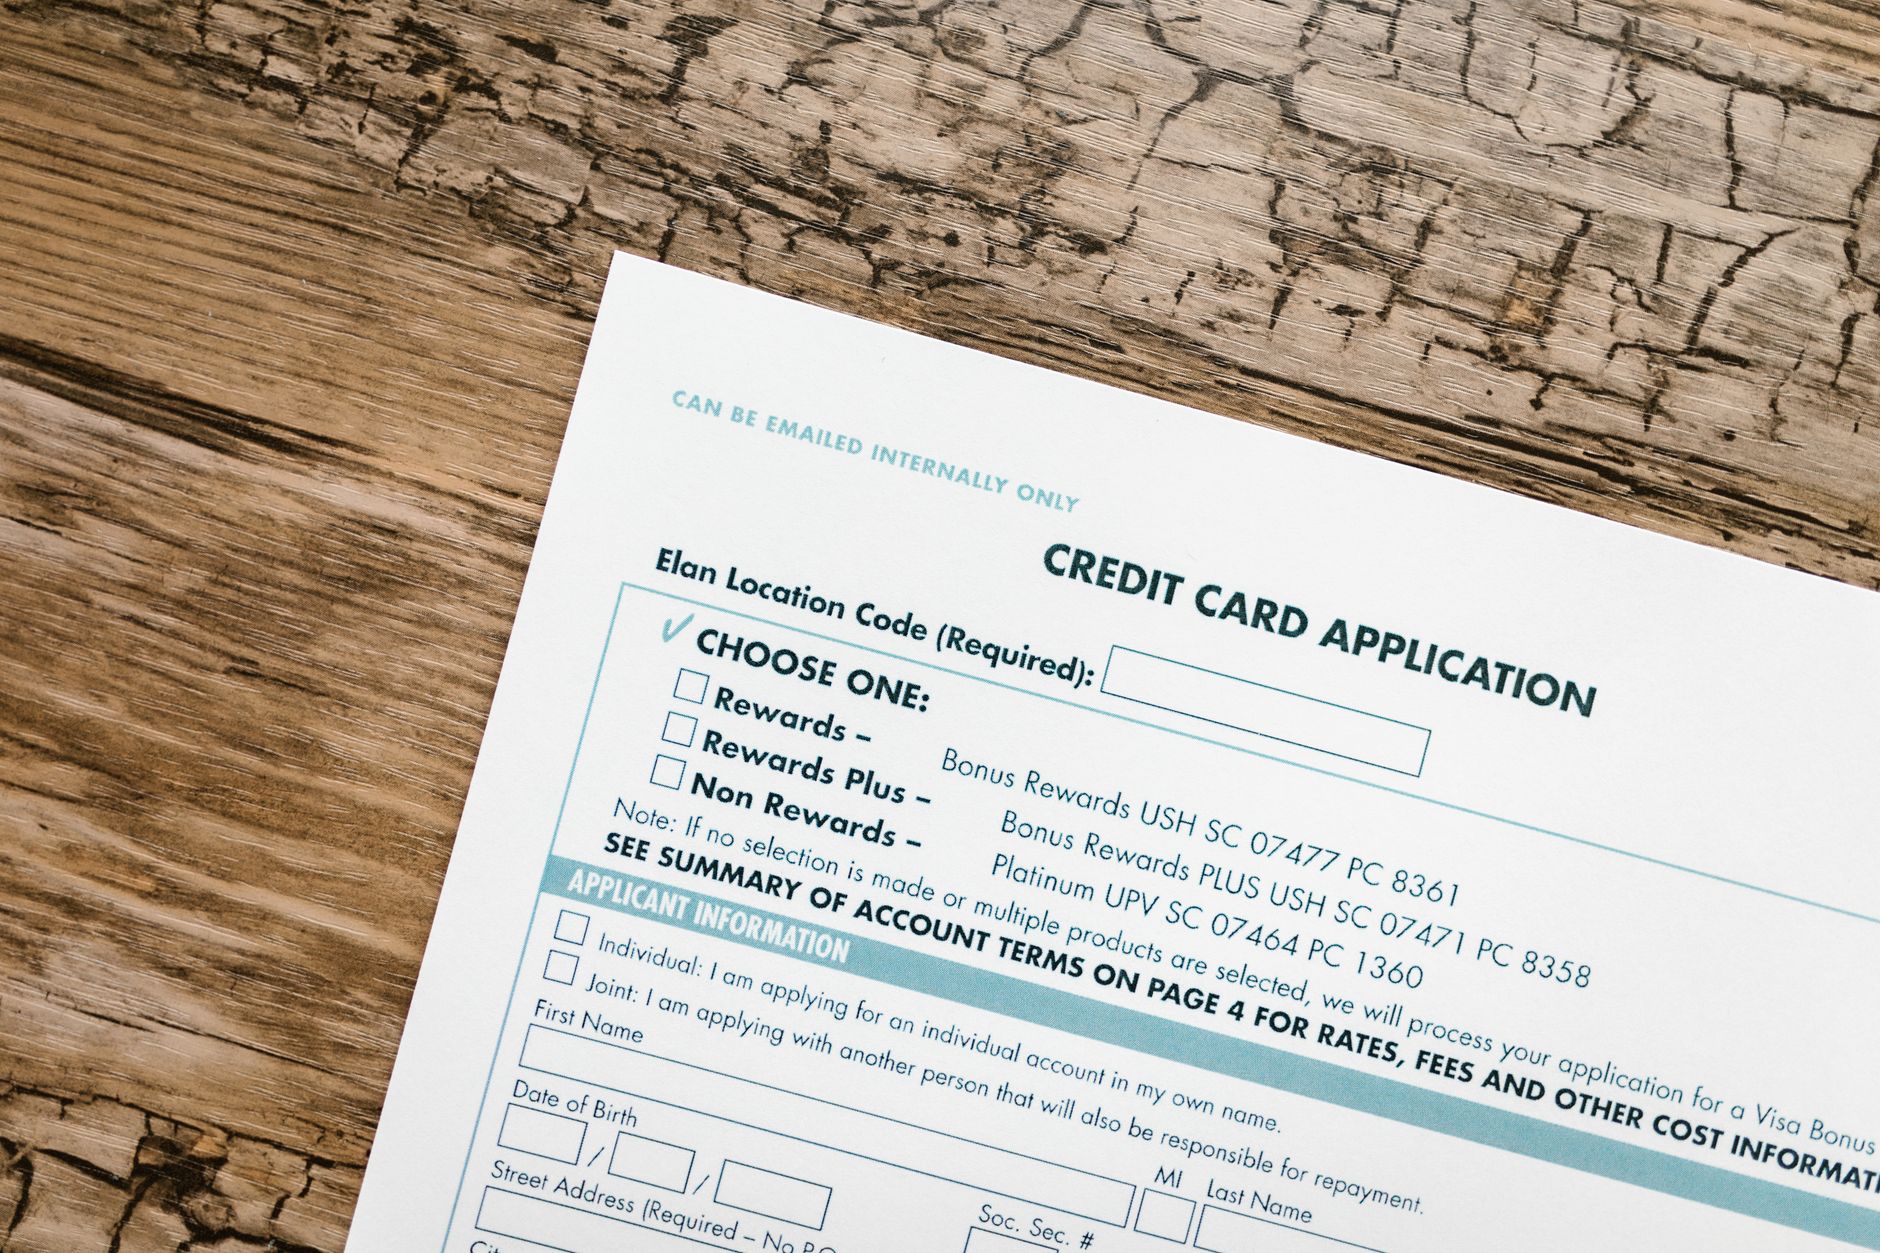
5. الحصول على بطاقة ائتمان تتناسب مع وضعك
بطاقة الائتمان للمهاجرين قد تكون محصورة على بعض البنوك التي لا تتطلب تاريخ ائتماني طويل. إليك ما يفضله معظمهم:
- بطاقة بدون رسوم سنوية للسنة الأولى.
- معدل فائدة يبدأ من 15% إذا ما تم سداد الرصيد في موعده.
- نظام مكافآت بسيط – نقاط أو استرداد نقدي على المشتريات اليومية.
قبل الطلب، تأكد من أن البنك يتيح لك ربط البطاقة مباشرةً بحسابك الجاري لتجنب عمليات التحويل اليدوية.
6. إنشاء حساب توفير وربط المكافآت به
بعد حصولك على بطاقة الائتمان، يمكنك تحويل نقاط المكافأة إلى رصيد حساب توفير بصورة آلية. بعض البنوك توفر خيار “تحويل تلقائي” كلما وصلت النقاط إلى حد معين (مثلاً 5000 نقطة = 50 ريال). إذا لم يتوفر هذا الخيار، يمكنك إعداد تحويل دوري من الحساب الجاري إلى حساب التوفير بنهاية كل شهر.
النتيجة: كل عملية شراء تدفعها بالبطاقة لا تكلفك فقط، بل تضيف إلى مدخراتك المستقبلية.
7. نصائح لتقليل الرسوم والاستفادة القصوى
• استغل العروض الترحيبية للبطاقات التي تقدم فترات بدون فائدة على المشتريات الأولى.
• احرص على عدم تجاوز الحد الأدنى للرصيد إذا كان البنك يفرض رسوم صيانة؛ وضع تنبيه أسبوعي على هاتفك لتذكيرك بملء الرصيد.
• استخدم خدمات التحويل عبر التطبيق بدلاً من زيارة الصراف؛ كثيرًا ما تكون الرسوم أقل أو مجانية.
• إذا كنت تجري تحويلات دولية بصورة دورية، فكر في فتح حساب إضافي في بنك شريك يقدم تحويلات مجانية إلى دولتك الأصلية.
خاتمة
اختيار البنك المناسب للمهاجر الجديد يشبه اختيار شريك حياة مالي؛ يحتاج إلى تقييم دقيق للمتطلبات، مقارنة شفافة للرسوم، واستغلال للمميزات الرقمية. باتباع الخطوات المذكورة، ستحصل على حساب بنكي يسهّل عليك التعامل اليومي، بطاقة ائتمان تدعمك في بناء سجل ائتماني، وحساب توفير يتحول فيه كل مكافأة إلى مدخرات حية. لا تدع الروتين يجعل من عملية فتح الحساب عبئًا؛ جعلها خطوة مدروسة يفتح أمامك أبوابًا جديدة لإدارة أموالك بثقة.

