
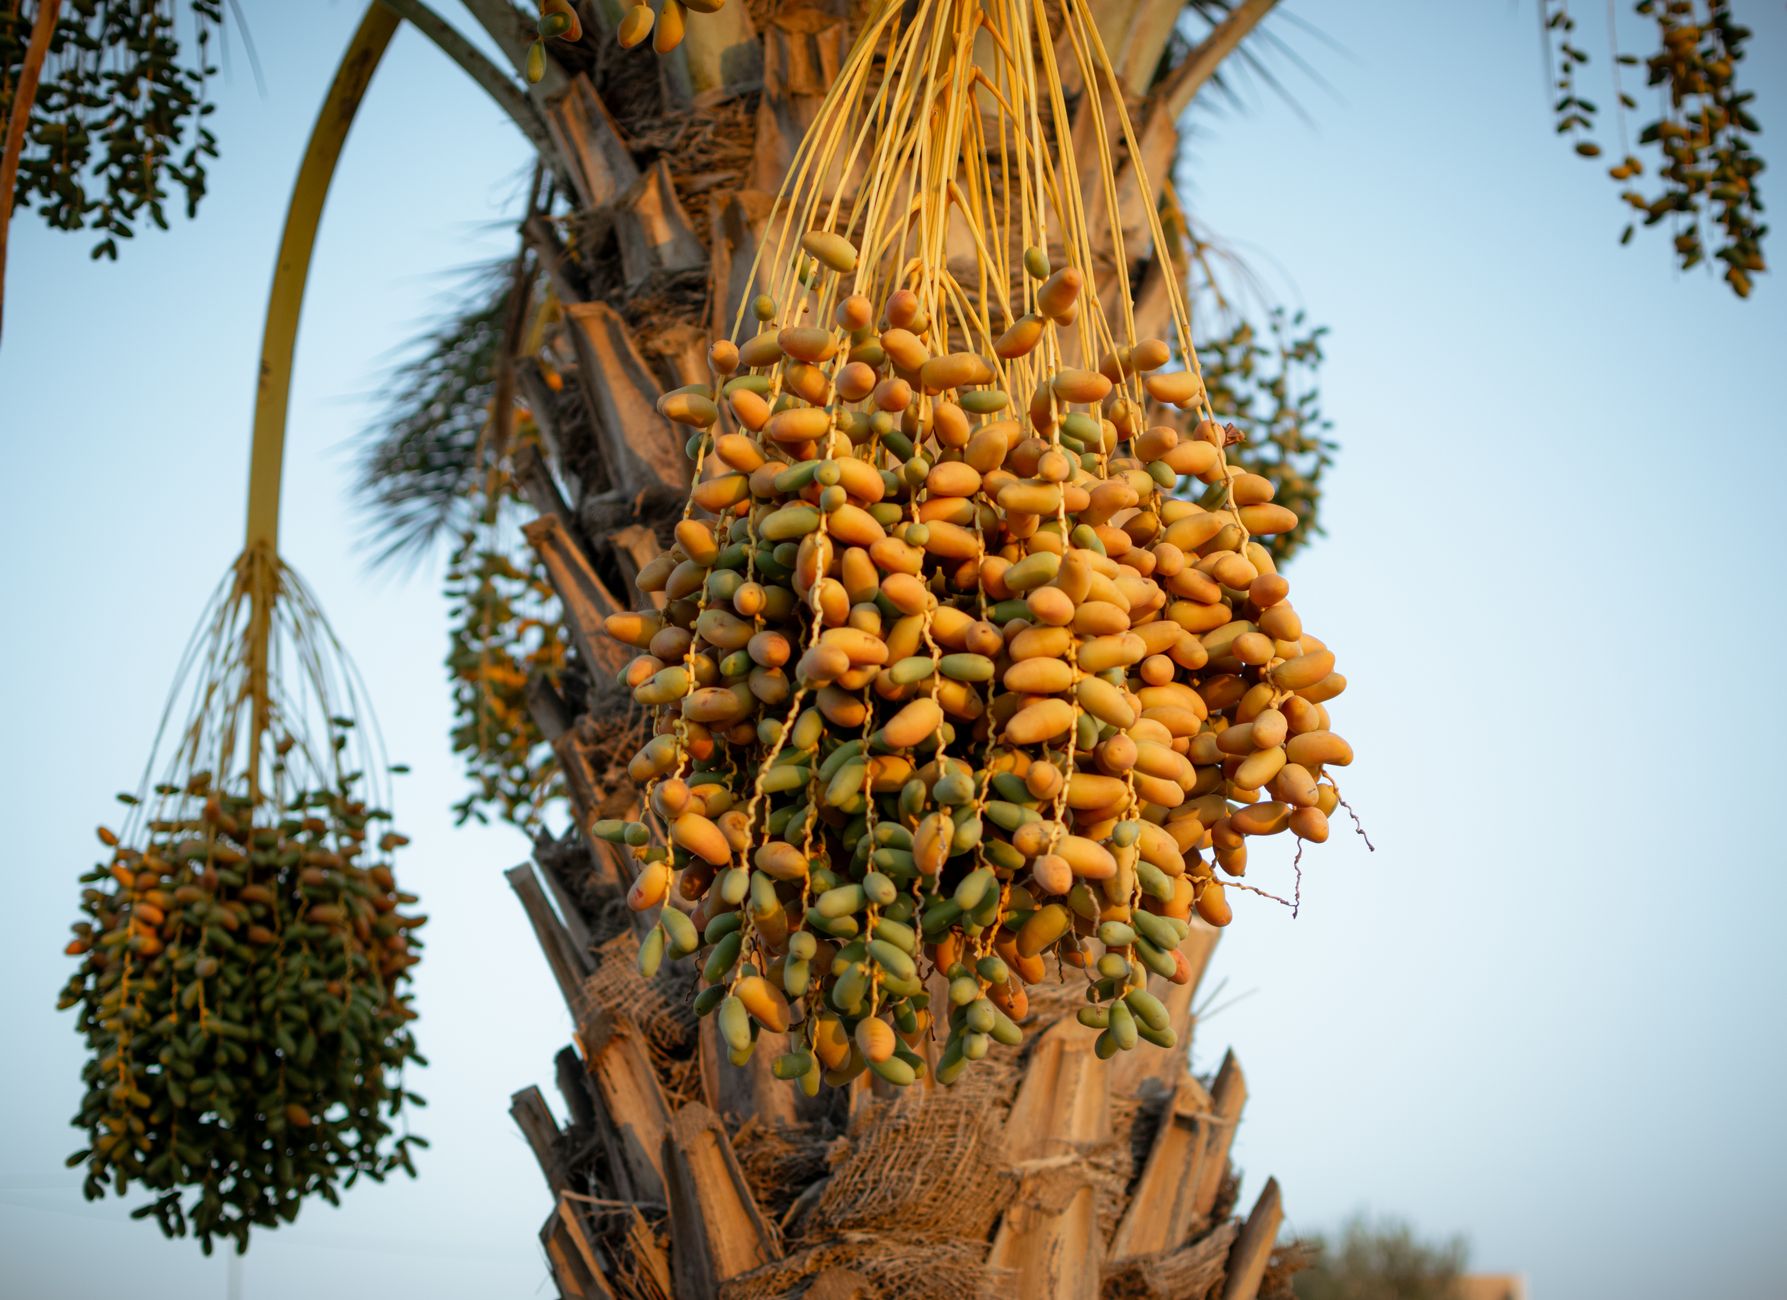
التمور ليست مجرد محصول، بل هي جزء من هوية ثقافية واقتصادية في كثير من المناطق العربية. إذا كنت تفكر في زراعة تمور عضوية وتريد بداية تمويلية تتماشى مع الشريعة، نظام المرابحة يقدّم لك حلًا عمليًا يدعمك من الفكرة إلى الحصاد.
لماذا المرابحة؟
المرابحة تسمح لك بشراء رأس مال أو معدات من البنك بنقطة ربح ثابتة تُحدد مسبقًا. الفرق هو أنك لا تدين بالبنك بفائدة، بل تدفع مبلغًا متفقًا عليه يشتمل على تكلفة الأصل وربح البنك. هذا يضمن شفافية التكاليف ويقلل المخاطر المالية على الطرفين.
خطوة 1: إعداد دراسة جدوى واقعية
قبل ما تتوجه إلى البنك، حضّر ملف يوضح:
- الموقع الجغرافي للمزرعة (يفضل أن يكون قريب من مصادر مياه طبيعية).
- مساحة الأرض المطلوبة – عادةً 5 إلى 10 فدادين للبدء.
- التكلفة الإجمالية للمشروع، تشمل:
- شراء أو استئجار الأرض.
- معدات الري (نظام ري بالتنقيط العضوي).
- مشتل للتمور الأصلي.
- تكاليف التسميد العضوي والآلات.
- تكاليف العمالة والتدريب.
- توقعات العوائد على مدى ثلاث إلى خمس سنوات.
- تحليل المخاطر وتدابير التخفيف (مثل تأمين المحاصيل).
تكون الدراسة مفصلة قدر الإمكان؛ البنك سيطلبها لتحديد مدى جدوى المشروع.
خطوة 2: اختيار البنك الإسلامي المناسب
ليس كل بنك إسلامي يقدم منتجات مرابحة لقطاع الزراعة. ابحث عن مؤسسة مالية لديها تجربة مع مشاريع زراعية أو منتجات صكوك إسلامية موجهة للقطاع الزراعي. اسأل عن:
- حدود التمويل المتاحة (غالبًا ما تُقَدِّر بـ 70‑80% من قيمة المشروع).
- مدة السداد (من 3 إلى 7 سنوات).
- نسبة الربح المتفق عليها (تتراوح عادةً بين 5% و 12% حسب حجم المشروع ومخاطره).
تأكد من أن البنك يلتزم بالمعايير الشرعية عبر هيئة تقويم شرعي مستقلة.
خطوة 3: توقيع عقد المرابحة
العقد يتضمن ثلاثة عناصر أساسية:
- سعر الشراء الأصلي للأصول (الأرض، المعدات، المشتل).
- الربح المتفق عليه، يُضاف إلى السعر الأصلي ليصبح المبلغ الكلي المستحق.
- جدول السداد (مبالغ شهرية أو ربع سنوية).
من المهم أن تكون جميع الشروط مكتوبة بوضوح، ولا يُسمح بأي شرط غامض قد يُفسّر كفائدة محرمة.
خطوة 4: تدفق رأس المال واستخدامه
بعد توقيع العقد، يُحوَّل المبلغ إلى حسابك الخاص بالمزرعة. استخدمه وفقًا للخطط المذكورة في دراسة الجدوى، ولا تتجاوز النفقات المتفق عليها. حافظ على مستندات كل عملية – فواتير الشراء، إيصالات الدفع، عقود الإيجار – لتكون مرجعًا عند إعداد التقارير المالية للبنك.
خطوة 5: متابعة الأداء وإعداد التقارير
المؤسسة المالية تطلب تقارير دورية (عادةً كل ربع سنة). تقريرك يجب أن يحتوي على:
- مستوى الإنتاج الفعلي مقارنةً بالمخطط.
- الأرباح المحققة ومساهمة كل عنصر تكلفة.
- تحديث حول المخاطر (مثل تقلبات الطقس أو تقارير الأمراض النباتية).
الإفصاح السريع عن أي انحراف عن الخطة يتيح للبنك اتخاذ إجراءات تصحيحية قبل أن تتفاقم المشكلة.
خطوة 6: سداد القرض وتوزيع الأرباح
مع مرور الوقت، تبدأ بسداد الأقساط الشهرية. عندما يغطي السداد كامل المبلغ (المستحق + ربح البنك)، يتحول المشروع إلى ملكيتك المطلقة. في هذه المرحلة يمكنك:
- إعادة استثمار الصافي في توسيع الحقول.
- توزيع جزء من الأرباح على الشركاء أو المستثمرين.
- الاستفادة من فرص تصدير التمور العضوية إلى أسواق عالمية تستقبل منتجات حلال ذات جودة عالية.
بهذا الشكل، تكون قد أتممت دورة تمويلية شاملة دون الدخول في معاملات ربوية.
نصائح عملية من الميدان
• الاستفادة من الدعم الحكومي: بعض الدول تقدم حوافز للزراعة العضوية، مثل تخفيضات ضريبية أو إعانات للري بالتنقيط.
• التعاقد مع مستشار شريعة: وجود فقيه مختص يراجع العقود يضيف ثقة للمستثمرين ويقلل مخاطر الاعتراض الشرعي.
• التوثيق الرقمي: استخدم برامج محاسبة إسلامية تُظهر بوضوح أن جميع المدفوعات تتماشى مع الشريعة.
إن سعيك لتمويل مشروع تمور عضوية بالمرابحة يُظهر أن الإبداع والالتزام الديني يمكن أن يسيرا جنبًا إلى جنب. بخطوات منظمة، ومراجعة مستمرة، واطلاع على القوانين المحلية، سيصبح مشروعك مصدر دخل مستدام، ويضيف قيمة إلى السوق الحلال.

