
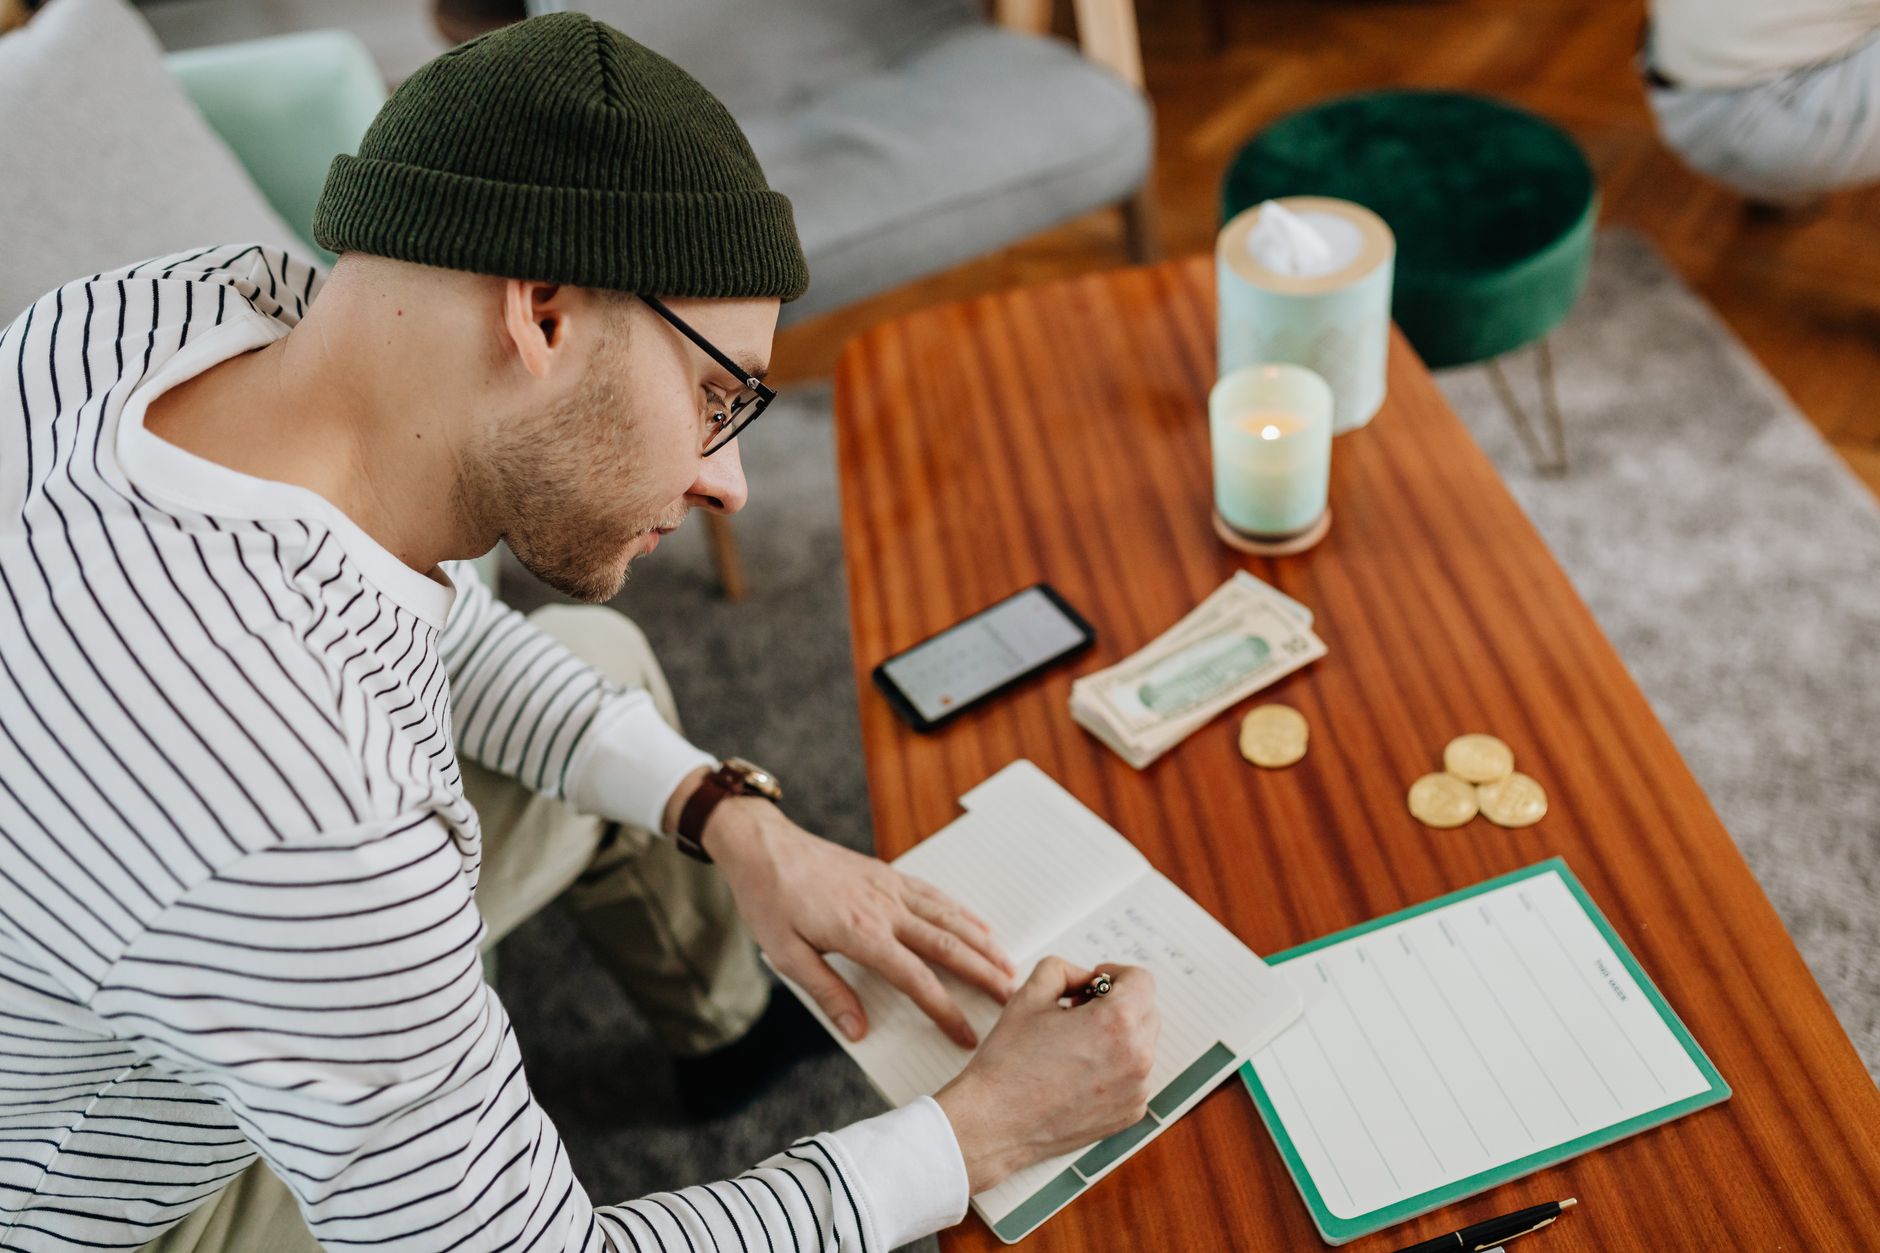
تتبع النفقات اليومية قد يبدو عبئًا بالنسبة للبعض، لكن لمن يفضلون نمط حياة بسيط، يصبح حساب كل قرش خطوة أساسية لتأكيد أن البساطة لا تعني نقصًا، بل تعني وضوحًا.
ما هو نمط العيش البسيط؟
العيش البسيط ليس مجرد تقليص عدد الأشياء التي تملكها، بل هو منظومة قرارات تهدف إلى تقليل الضوضاء المالية والتركيز على القيم الحقيقية. عندما تقرر أن تشتري قميصًا فقط إذا كان يُطابق ثلاث قطع أخرى في خزانتك، فأنت بالفعل تُحدِّد معيارًا للإنفاق قبل أن تُنفّذ العملية.
لكن كيف نترجم هذه المقاربة إلى أرقام ملموسة؟ الجواب يكمن في إنشاء نظام محاسبة شخصية يتماشى مع فلسفة التبسيط.
الخطوة الأولى: تحديد الفئات الأساسية
ابدأ بوضع قائمة قصيرة من الفئات التي تُشكل جوهر نفقاتك. في حالة الشخص البسيط، قد تكون الفئات فقط: سكن، طعام، نقل، أدوات أساسية، وصحة. أي فئة خارج هذه القائمة تُعتبر استثنائية وتحتاج إلى مراجعة قبل الإقرار.
مثال عملي: سارة، مهندسة فرقية، قررت أن تُقَلِّص نفقاتها إلى خمس فئات فقط. عندما دخلت على حسابها البنكي ولاحظت سحبًا من متجر إلكتروني غير معروف، توقفت فورًا لتسأل نفسها إذا كان هذا الإنفاق يتماشى مع أي فئة من الفئات الخمس. الجواب كان لا، فقررت إلغاء العملية.
الخطوة الثانية: وضع حدود قصوى لكل فئة
بعد تحديد الفئات، حدد سقفًا شهريًا لكل واحدة بناءً على دخلك ومتطلباتك. لا تدع الأرقام تتغيّر كل شهر؛ استهدف استقرارًا يتيح لك مراقبة التغيّر الفعلي في السلوك.
مثال: إذا كان دخل محمد 5000 ريال، قرر أن يخصص 1500 لسكن، 800 للطعام، 400 للنقل، 300 للأدوات الأساسية، و600 للصحة. يبقى معه 1600 ريال للمدخرات أو الاستثمارات.
الخطوة الثالثة: اختيار أدوات محاسبة مناسبة
لا تحتاج إلى برنامج معقّد؛ تطبيقات مجانية مثل Google Sheets أو تطبيقات محلية تدعم تصنيف النفقات تكفي. ما يهم هو القدرة على إدخال البيانات بسرعة وإمكانية الاطلاع على ملخصات أسبوعية.
لمن يفضلون اللمس، يمكن ربط بطاقة NFC بجدول بسيط بحيث يُسجل كل عملية بنقرة واحدة. هذا الإجراء يقلل من الحاجة إلى كتابة ملاحظات يدوية.
الخطوة الرابعة: مراجعة دورية للإنفاق
خصص وقتًا أسبوعيًا لتدقيق ما تمّ تسجيله. اسأل نفسك: “هل كان هذا الإنفاق ضروريًا؟” إذا كانت الإجابة لا، احذف أو أعد تصنيفه. لا تخف من تعديل الحدود إذا وجدت أن بعض الفئات تحتاج إلى مساحة أكبر، لكن احرص على أن تكون التعديلات مدروسة وليست عاطفية.
قصة من الواقع: علي، طالب ماجستير، كان يشتري قهوة كل صباح في المقهى القريب. بعد أسبوع من المتابعة، اكتشف أن الإنفاق على القهوة وصل إلى 300 ريال، وهو ما تجاوز حدود فئة الطعام. قرر تحضير القهوة في المنزل وتوفير المبلغ للمدخرات، فأصبح لديه 300 ريال إضافية للرحلات قصيرة.
الخطوة الخامسة: احتساب القيمة الحقيقية للوقت
في نمط الحياة البسيط، الوقت يُعَدّ عملةً ثمينة. احسب كم تستغرقك كل مهمة (مثلاً، التسوق، الطهي، الصيانة) وكم تكلفك من حيث الطاقة. إذا كان وقتك مكلفًا أكثر من المال، ابحث عن حلول بديلة.
مثال آخر: مريم تعاني من إهدار وقتها في البحث عن صفقات على الإنترنت. بدلاً من قضاء ساعتين كل أسبوع، استخدمت تطبيقًا يجمع العروض في مكان واحد، خفضت وقت البحث إلى 10 دقائق، وبالتالي وفرت وقتًا يَسْتَطيع استثماره في تعلم مهارة جديدة.
النتائج المتوقعة
بعد تطبيق هذه الخطوات لمدة ثلاثة أشهر، ستلاحظ انخفاضًا واضحًا في النفقات غير المتعمدة وزيادة في المدخرات. كما سيصبح لديك تصور صريح لإنفاقك، وهذا ما يُسهم في اتخاذ قرارات مالية أكثر ثقة.
العيش البسيط لا يعني العيش بحجم محدود، بل يعني العيش بوعي. عندما يصبح كل إنفاقٍ جزءًا من معادلة واضحة، يتحول التبسيط إلى أداة قوية للسيطرة على حياتك المالية.

