
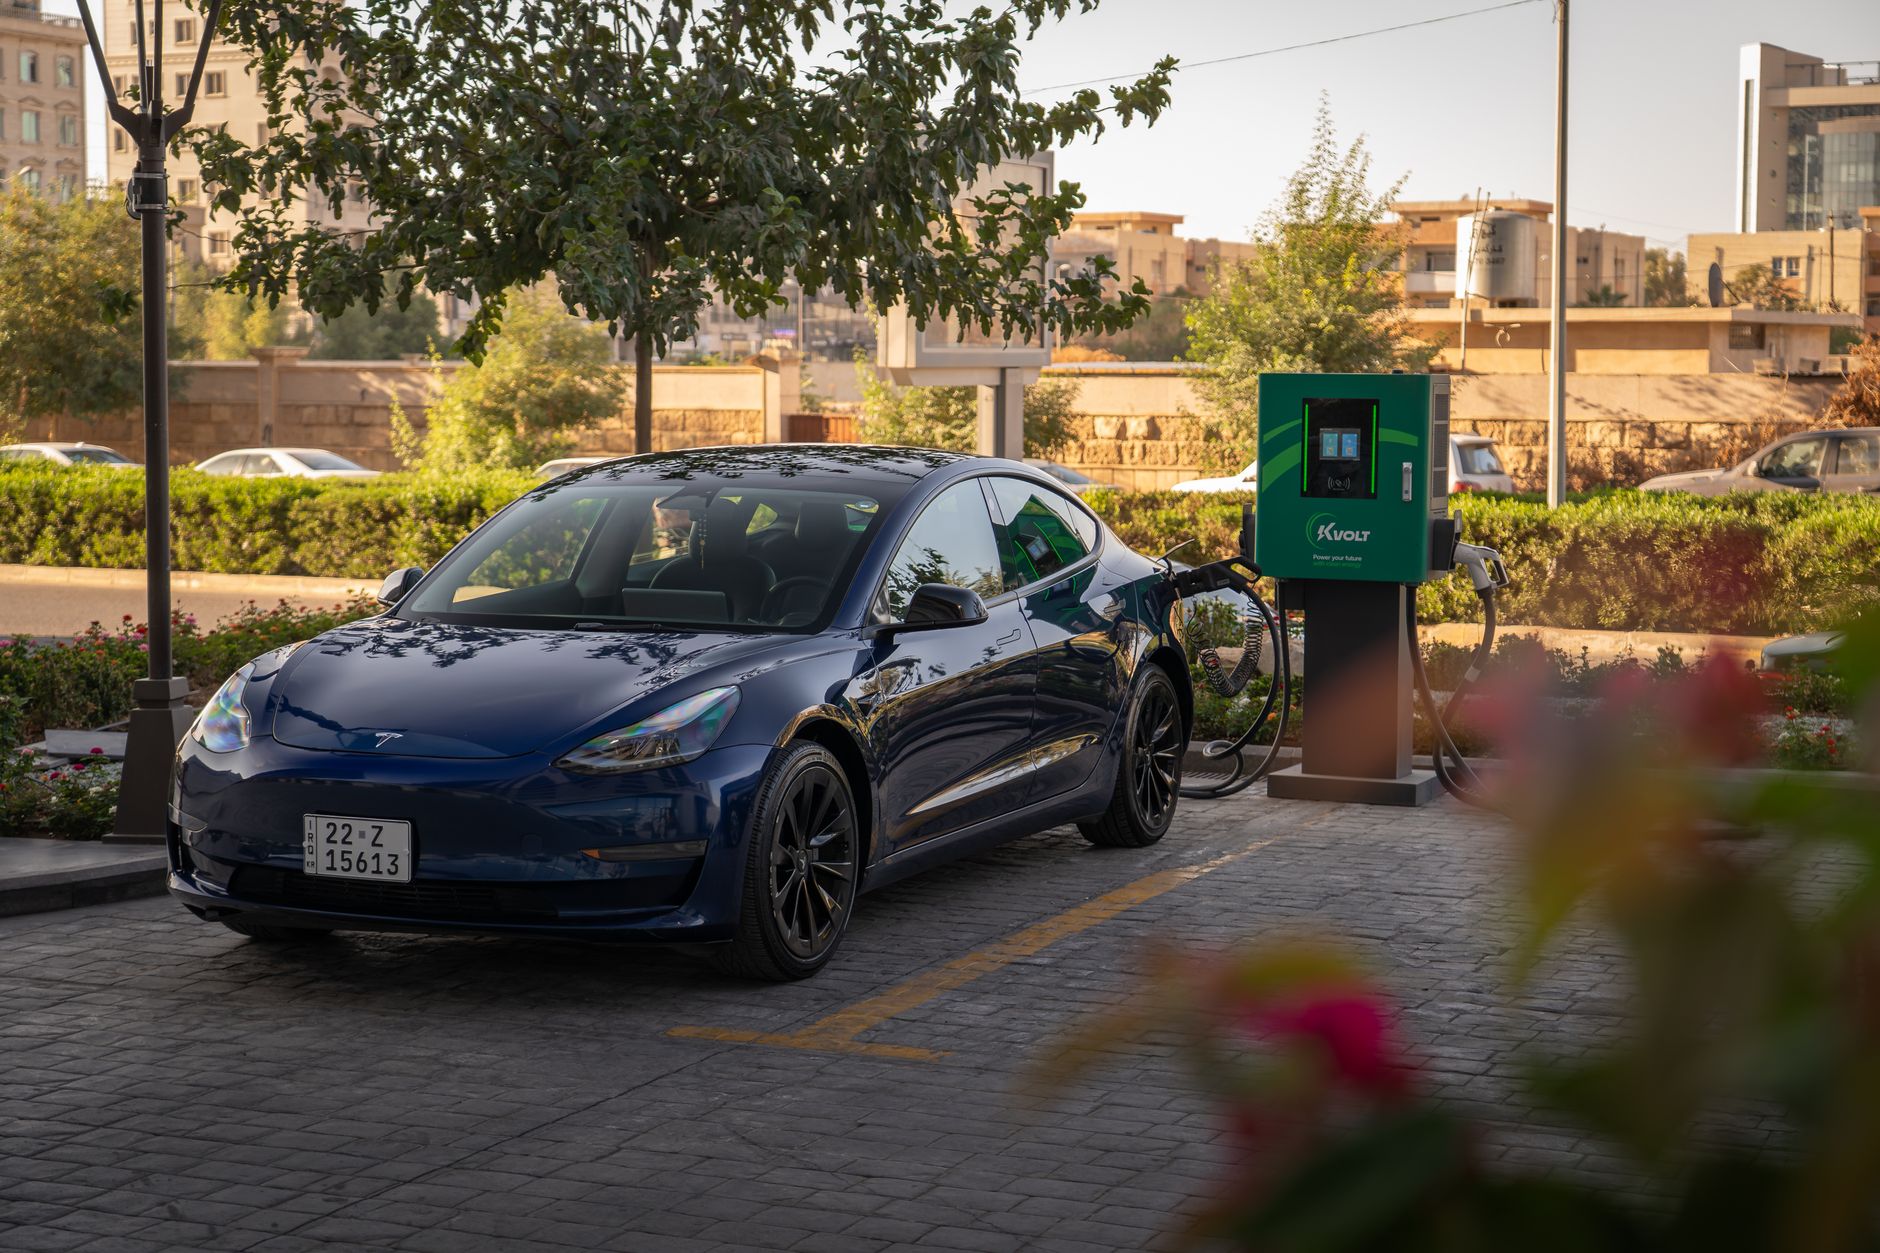
التحول إلى سيارة كهربائية يبدو اليوم خيارًا جذابًا للعديد من العرب، خصوصًا مع تزايد الوعي البيئي وارتفاع أسعار الوقود. لكن الثمن الأولي للسيارة يظل عائقًا كبيرًا، خاصةً إذا لم تتوفر سيولة كافية. هنا يأتي دور القرض الشخصي كأداة تمويل سريعة، ولكن لا بد من معرفة كيف نستغلها بأمان.
لماذا قد يكون القرض الشخصي هو الأنسب؟
بعض البنوك تقدم قروضًا مخصصة للسيارات، لكن غالبًا ما تكون مشروطة بوجود رهن للسيارة نفسها أو تتطلب دفعات أولية مرتفعة. القرض الشخصي لا يحتاج إلى ضمانات عينية، ما يتيح لك الحصول على المبلغ خلال أيام قليلة فقط.
إضافة إلى ذلك، إذا وجدت عروض تمويل بدون فوائد (تمويل إسلامي أو عروض مميزة من البنك)، يمكنك تقليل العبء المالي بشكل كبير.
الخطوة الأولى: تقييم القدرة على السداد
قبل أن تضغط “موافق” على أي عرض، احسب ما يمكنك تحمله شهريًا. مثال عملي: إذا كان سعر السيارة 120 ألف ريال، وتخطط لتسديد القرض على 48 شهرًا، فالمبلغ الأساسي الشهري يكون 2,500 ريال. أضف إليه الفوائد (إن وجدت) والمصاريف الأخرى مثل صيانة البطارية وتأمين السيارة.
تأكد أن إجمالي القسط لا يتجاوز 30% من صافي دخلك الشهري؛ وإلا ستجد نفسك في دوامة ديون.
الخطوة الثانية: مقارنة الشروط بعناية
المقارنة لا تقتصر على سعر الفائدة فقط. انظر إلى ما يلي:
- مدة السداد: كلما كانت المدة أقصر، كلما قلت الفوائد الإجمالية، لكن القسط الشهري سيكون أعلى.
- الرسوم الإضافية: بعض البنوك تفرض رسوم معالجة أو رسوم سداد مبكر.
- المرونة في التأخير: هل يسمح البنك بتأجيل دفعة واحدة دون عقوبة؟
استخدم جدول بسيط لتسجيل كل عرض ومقارنة القيم الفعلية.
الخطوة الثالثة: البحث عن تمويل بدون فوائد
بعض المؤسسات الإسلامية تقدم ما يسمى بـ “قرض تمويلي” يلتزم بمبادئ الشريعة، حيث تُضيف إلى المبلغ الأصلي نسبة ثابتة تُدفع كأجرة خدمة بدلاً من الفائدة. إذا وجدت مثل هذا العرض لمدة 36 شهرًا، قد يدفع العميل 3,600 ريال كأجرة خدمة بدلاً من 7,200 ريال فائدة تقليدية.
تأكد من قراءة العقد بعناية؛ فبعض العروض تبدو خالية من الفوائد لكن تحمل رسوم إدارية مخفية.
الخطوة الرابعة: حساب التكلفة الكلية للسيارة
القرض ليس العنصر الوحيد في التكلفة. أضف إلى المبلغ:
- رسوم التسجيل والوثائق.
- تكلفة شحن البطارية أو استبدالها بعد سنوات.
- التأمين الشامل، والذي قد يكون أعلى للسيارات الكهربائية.
- مصروفات شحن المنزل (إذا كنت ستثبت شاحنًا خاصًا).
باستخدام مثال واقعي: سيارة كهربائية بسعر 120,000 ريال، مع قرض شخصي 80,000 ريال لمدة 48 شهرًا بفائدة 5% سنويًا، وتكاليف أخرى تبلغ 15,000 ريال. القسط الشهري النهائي قد يصل إلى 3,200 ريال بما في ذلك الفوائد والتأمين.
الخطوة الخامسة: اتخاذ القرار
بعد جمع كل الأرقام، قارن القسط الشهري مع ميزانيتك. إذا كان القسط ضمن النسبة المريحة، فالقرض الشخصي يصبح أداة تمويل مؤقتة تساعدك على الاستفادة من مزايا السيارة الكهربائية مثل توفير الوقود وتقليل الانبعاثات.
أما إذا تجاوز القسط حدودك، قد تحتاج إلى:
- تأجيل الشراء لعدة أشهر لتوفير دفعة أولى أكبر.
- البحث عن سيارة كهربائية بسعر أقل أو مستعملة بحالة جيدة.
- الاستفادة من برامج حكومية أو حوافز شركات الطاقة التي تخفض التكلفة الأولية.
في النهاية، القرض الشخصي ليس حلًا سحريًا، لكنه خيار عملي إذا تم تقييمه بواقعية.
نصيحة أخيرة
قبل توقيع أي عقد، اطلب نسخة من الشروط المكتوبة، ولا تتردد في سؤال البنك عن أي بند غير واضح. القرض هو التزام طويل الأمد، وإدراكك الكامل للعواقب سيوفر لك راحة البال ويمنعك من الوقوع في فخ الديون.
إخلاء مسؤولية: هذا المحتوى لأغراض تعليمية وإعلامية فقط ولا يُعد نصيحة مالية أو استثمارية. استشر مختصاً قبل اتخاذ أي قرار مالي.

