
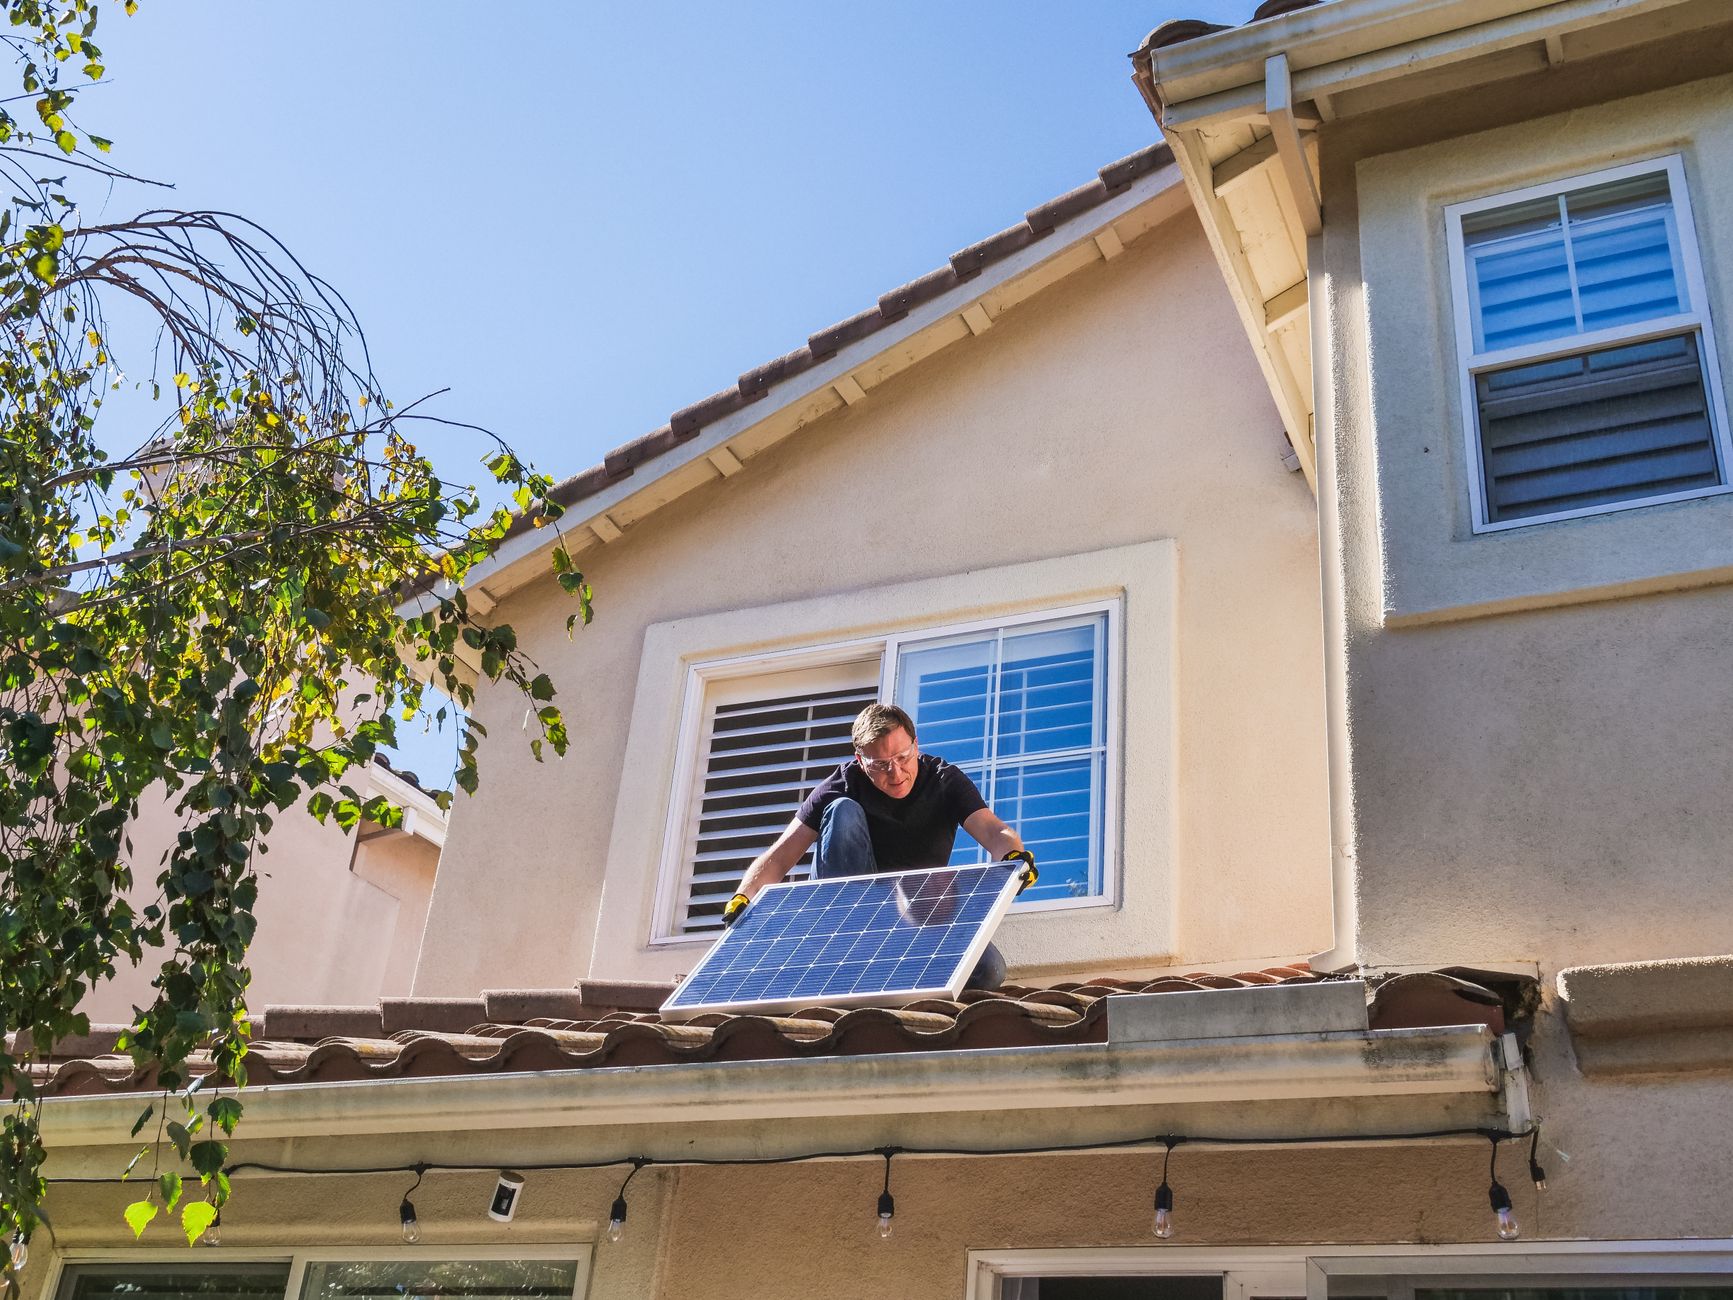
مع تزايد انتشار الألواح الشمسية في الأحياء، يواجه صاحب المنزل أحيانًا تكاليف صيانة غير مخطط لها. من تنظيف الألواح إلى استبدال المبدلات، قد تصل الفاتورة إلى عدة آلاف من الريالات. سؤال يتكرر بين أصحاب المنازل هو: هل القرض الشخصي خيار واقعي لتغطية هذه المصاريف؟
متى تظهر الحاجة إلى صيانة النظام الشمسي
الألواح الشمسية لا تحتاج إلى عناية مستمرة، لكن عوامل مثل الغبار، الأمطار الغزيرة، أو تراكم الثلوج قد تقلل من كفاءتها. بعد ثلاث إلى خمس سنوات، يوصى بفحص شامل؛ إذا اكتشف فني أن أحد المبدلات أو الأطر يحتاج إلى استبدال، فإن التكلفة قد تفوق ما كان متوقعًا.
في بعض الحالات، يتعرض النظام لعطل مفاجئ بسبب عواصف رعدية أو سقوط فروع شجر. هنا يصبح القرض الشخصي جذبًا سريعًا لتغطية النفقات قبل أن تتأثر الفاتورة الكهربائية.
لماذا يلجأ البعض للقرض الشخصي
التمويل التقليدي مثل القروض البنكية طويلة الأجل غالبًا ما يتطلب وثائق معقدة وموافقة ائتمانية عالية. القرض الشخصي يقدم إجراءات أسهل، موافقة سريعة، وأحيانًا بدون الحاجة إلى رهن عقاري.
بالإضافة إلى السرعة، يتيح القرض الشخصي للمالك تجنب تقليل استهلاك الطاقة خلال فترة الصيانة. بدلاً من إيقاف تشغيل الألواح والاعتماد على الشبكة، يمكن استكمال العمل فورًا وتجنب فقدان المزايا المالية للطاقة المتجددة.
معايير اختيار القرض المناسب
- نسبة الفائدة الفعلية (APR): احرص على مقارنة ما بين البنوك وشركات التمويل غير البنكية.
- مدة السداد: قرض قصير (6-12 شهرًا) قد يكون مناسبًا إذا كانت المصاريف محدودة، ولكن تجنّب مدة قصيرة جدًا لتقليل الضغط الشهري.
- الرسوم الإدارية: بعض الجهات تفرض رسوم فتح ملف أو سحب مبكر؛ تأكد من إخفاء هذه التكاليف في الحسبة النهائية.
- المرونة في السداد المبكر: إذا توفرت لك القدرة على سداد القرض قبل انتهاء المدة، تأكد من عدم وجود غرامات.
قبل توقيع أي عقد، احسب القسط الشهري باستخدام حاسوب القروض، وضعه جنبًا إلى جنب مع ميزانيتك الحالية لتتأكد من أنه لا يتجاوز 20% من صافي دخلك.
بدائل التمويل التي قد تكون أقل تكلفة
في بعض الأحيان، تكون البدائل غير القرض الشخصي أكثر جدوى. إليك بعض الخيارات:
- صندوق طوارئ: يفضّل أن يكون لدى صاحب المنزل احتياطي يغطي صيانة غير متوقعة.
- توفير مؤقت: إذا كان الفحص يحدد موعدًا لاحقًا، يمكن تجميع المبلغ خلال الأشهر القليلة القادمة لتفادي الفائدة.
- تمويل من مزود الخدمة: بعض الشركات التي تثبت الألواح تقدم برامج صيانة مؤجلة أو قروض بلا فائدة للمشتركين.
التفاوض مع مزود الصيانة قد يفتح بابًا للحصول على خصم أو تقسيط بدون فائدة، خاصة إذا كان لديك سجل صيانة نظيف.
خطوات عملية لتأمين القرض وإدارة الصيانة
1. حدّد مقدار الصيانة بدقة بعد الحصول على عرض فني مكتوب.
2. قارن بين ثلاثة عروض قروض شخصي، مع مراعاة الفائدة الفعلية والرسوم.
3. اختر القرض الذي يقدّم أقل تكلفة إجمالية ولا يتجاوز قدرة السداد الشهرية.
4. احرص على توقيع عقد واضح يذكر كل الشروط، ولا تنسَ طلب نسخة إلكترونية.
بعد الحصول على التمويل، اعتمد على جدول صيانة دوري لتقليل فرص حدوث عطل مفاجئ مستقبلي. الصيانة الوقائية غالبًا ما تكون أقل تكلفة من الإصلاحات الطارئة.
خلاصة
القرض الشخصي يمكن أن يكون حلًا عمليًا عندما تحتاج صيانة سريعة للأنظمة الشمسية وتريد تجنب توقف انتاج الكهرباء. لكن القرار لا ينبغي أن يُتّخذ دون حساب الفائدة الفعلية ومقارنة البدائل المتاحة. من خلال اتباع المعايير المذكورة، ستحافظ على استقرار الطاقة في منزلك وتقلل من العبء المالي.
إخلاء مسؤولية: هذا المحتوى لأغراض تعليمية وإعلامية فقط ولا يُعد نصيحة مالية أو استثمارية. استشر مختصاً قبل اتخاذ أي قرار مالي.

