
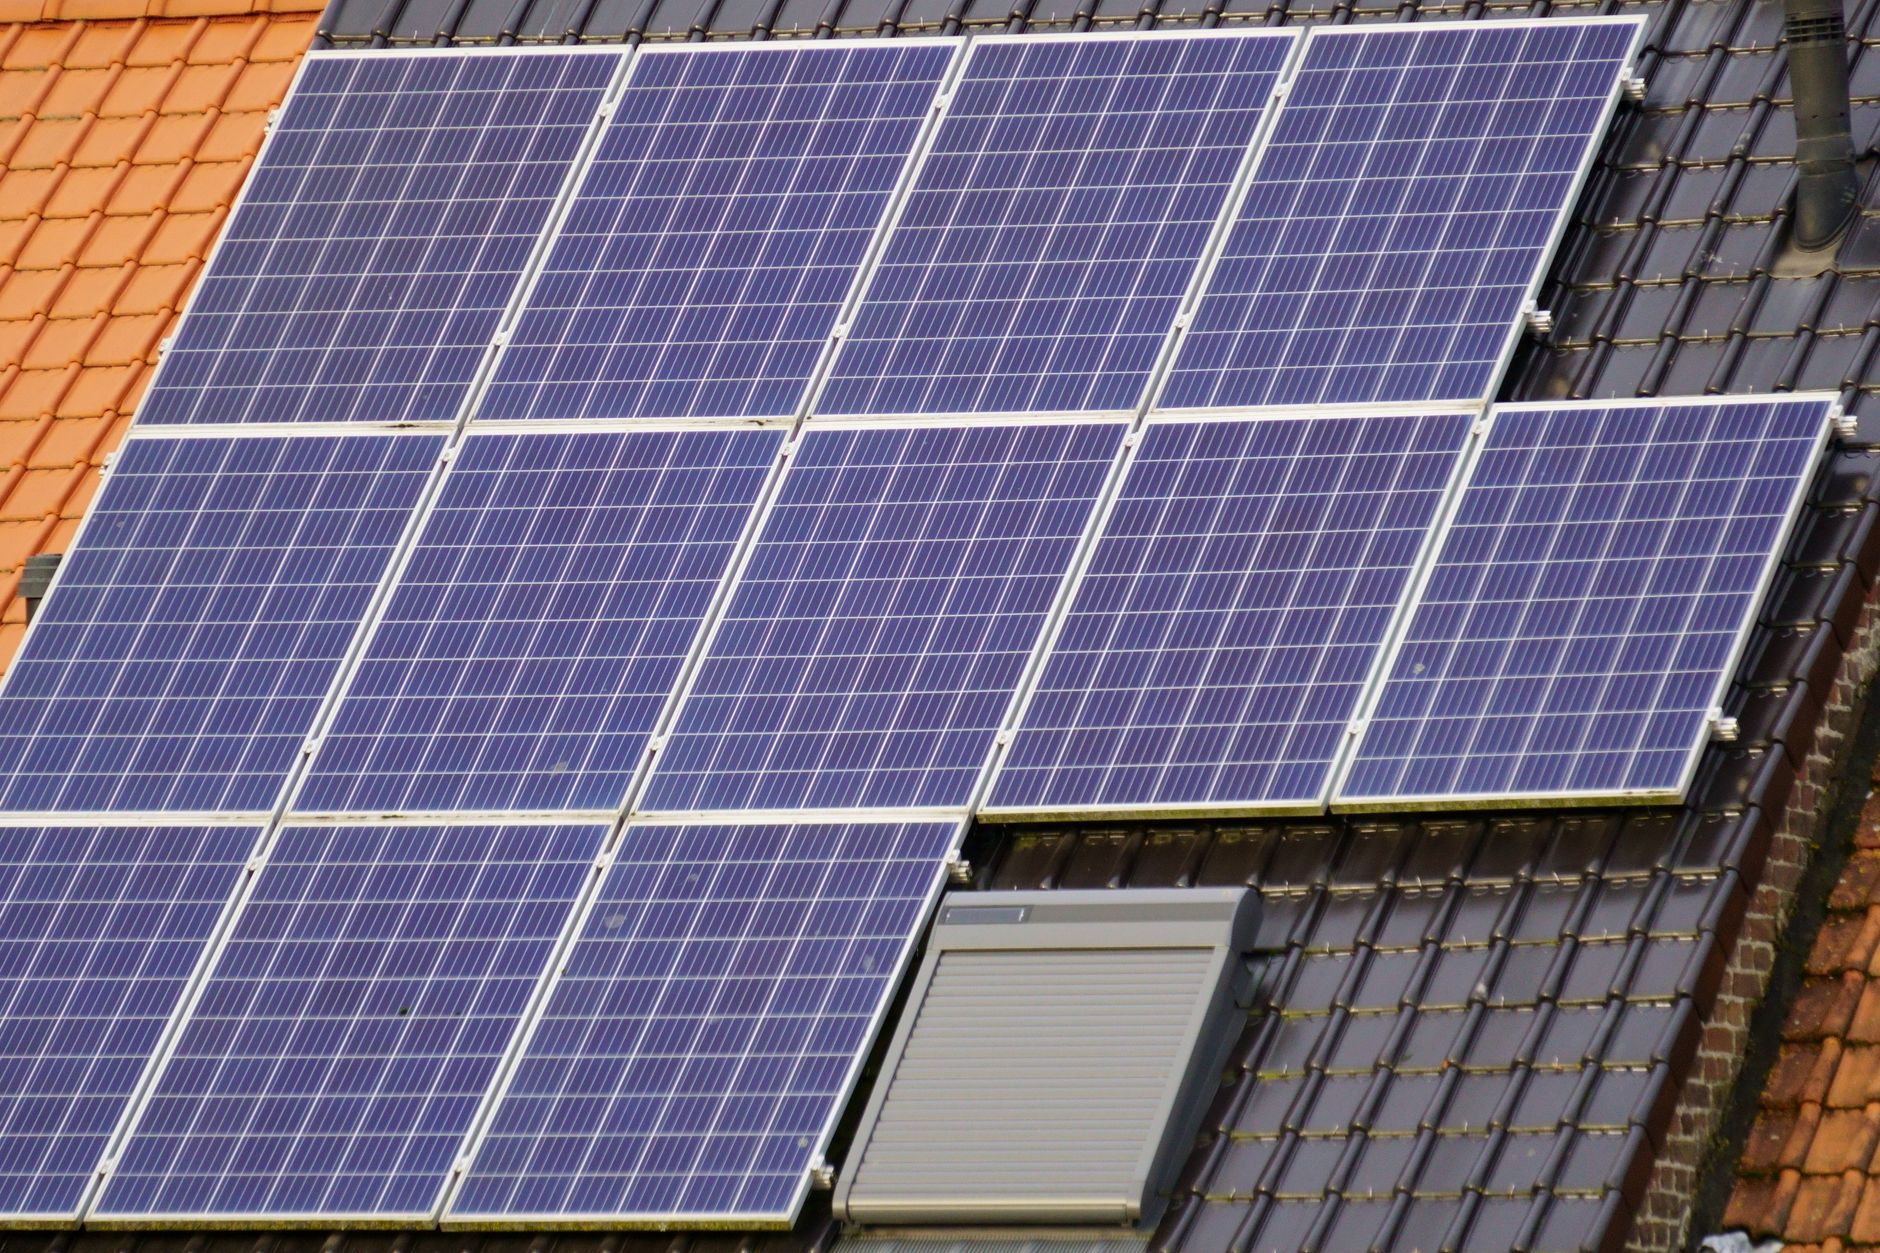
منذ أن ارتفعت أسعار الكهرباء وظهرت مخاوف بيئية، بدأ الكثير من أصحاب المنازل يتطلّقون فكرة تركيب ألواح شمسية لتوليد الطاقة. الفكرة نفسها جذابة، لكن سؤال التمويل يبقى عالقاً في أذهان الكثيرين: كيف يمكن الحصول على تمويل يُراعي القواعد الشرعية ويُجنب الفائدة (الربا)؟
المرابحة للمنزل: ما هو المفهوم؟
المرابحة هي عقد بيع يشتري فيه البنك أو المؤسسة المالية الأصل (مثلاً ألواح شمسية مع نظام التركيب) ثم يبيعها للعميل بسعر أعلى يُحدد مسبقاً. الفارق هو ما يُسمى «هامش الربح» ويُسدد على أقساط ميسرة خلال فترة محددة. لا يُستحق أي فائدة إضافية، ولا يُفرض أي غرامة غير شرعية إذا تأخر السداد.
الخطوة الأولى: تقييم الاحتياجات وتحديد القدرة الاستيعابية
قبل ما تتوجه إلى البنك، ابدأ بتحليل استهلاكك الشهري للكهرباء. الفاتورة الأخيرة توضح عدد الكيلوواط‑ساعة (kWh) المستهلكة. بناءً على ذلك، يمكنك حساب حجم الألواح المطلوبة لتغطية نسبة معينة من استهلاكك – عادةً 30‑50 % لتقليل الفاتورة دون إنفاق مبالغ كبيرة.
مثال واقعي: عائلة في جدة تستهلك 800 kWh شهرياً. إذا قررت تغطية 40 % من الاستهلاك، تحتاج إلى نظام بقدرة تقريبية 4 kW. الكلفة الإجمالية، شامل التركيب، قد تصل إلى 70 000 ر.س.
الخطوة الثانية: اختيار المؤسسة المالية التي تقدم مرابحة طاقة شمسية
لا جميع البنوك الإسلامية تقدم منتجات تمويل الطاقة المتجددة. ابحث عن المصارف التي أطلقت «برنامج مرابحة الطاقة الشمسية» أو «قرض مستدام» يختص بالمشروعات المنزلية. عادةً ما تتوافر معلومات عن النسبة المئوية للتمويل (من 70 % إلى 90 % من القيمة) ومدة السداد (من 3 إلى 10 سنوات).
نصيحة عمليّة: تواصل مع فرع البنك مباشرة، اسأل عن تفاصيل العقد، وتأكد من أن البنود تُذكر صراحةً أن السعر ثابت ولا يتغير خلال فترة السداد.
الخطوة الثالثة: إعداد ملف التمويل
قائمة المستندات المطلوبة لا تختلف كثيراً عن أي طلب تمويل آخر، لكنها تشمل:
- نسخة من هوية صاحب المنزل (هوية وطنية أو جواز).
- سجل العقار (إثبات ملكية أو عقد إيجار طويل الأمد).
- دراسة جدوى مبدئية من شركة تركيب معتمدة توضح كلفة المشروع، ومواصفات الألواح، والجدول الزمني للتركيب.
- قائمة بالمصروفات المتوقعة، بما فيها رسوم الترخيص إذا كان مطلوباً من البلدية.
بعد تقديم الملف، سيُجري البنك تقييمًا للجدوى المالية والشرعية. إذا تم القبول، ستحصل على عرض مرابحة يوضح:
- القيمة الأصلية (قيمة الألواح والتركيب).
- هامش الربح المتفق عليه (عادةً 5‑10 %).
- عدد الأقساط ومواعيد السداد.
الخطوة الرابعة: توقيع عقد المرابحة
العقد يتضمن شرطًا أساسيًا: البنك يشتري النظام ويقابله لك بسعر مُحدد يشتمل على هامش الربح. سيتولى البنك دفع المبلغ للمورد مباشرة، ثم تُستلم النظام وتبدأ عملية التركيب. بعد ذلك يبدأ سداد الأقساط، سواء كانت شهرية أو ربع سنوية.
تأكد من وجود بند يُنص على أن أي تأخير في السداد لا يُستوجب رسوم إضافية، بل يُعيد فقط حساب الأقساط المتبقية وفق ما تم الاتفاق عليه.
الخطوة الخامسة: تركيب النظام واختباره
المورد المعتمد سيقوم بتركيب الألواح على السطح، وتوصيل العاكس (إنڤيرتر) لتوليد تيار متردد صالح للاستخدام داخل المنزل. بعد التركيب، يجرى اختبار كفاءة لتأكيد أن النظام يحقق القدرة المتفق عليها.
الاستفادة الفورية من الطاقة الشمسية يبدأ من اليوم الأول، بينما تستمر عملية سداد الأقساط على مدار السنوات المحددة. في النهاية، يصبح النظام ملكاً لك بالكامل، وتتوفر لك شهادة ملكية الطاقة الشمسية.
الخطوة السادسة: مراقبة الفواتير وتقييم العائد
بعد تشغيل النظام، راقب الفاتورة الشهرية. عادةً ما يلاحظ صاحب المنزل انخفاضًا يتراوح بين 30‑60 % حسب نسبة التغطية التي حددها. احسب الفرق بين ما ادفتَته على القرض (الأقساط + الفوائد المسموح بها) وبين ما وفّرته على فاتورة الكهرباء. إذا كان الفرق إيجابيًا، فستتحقق لك من «العائد الحقيقي» على الاستثمار.
ملاحظة: في حال رغبت بالبيع أو نقل الملكية مستقبلاً، يمكنك طلب استصدار شهادة استثمار صديقة للبيئة (Green Certificate) التي تُعطيك قيمة مضافة عند البيع.
نصائح عملية لتقليل التكاليف
- استفد من البرامج الحكومية التي تعطي حوافز أو إعفاءات ضريبية لمشروعات الطاقة المتجددة.
- قارن بين عروض ثلاثة موردين على الأقل لتحديد أفضل سعر للتركيب.
- اختر نظامًا يتيح توسيع السعة في المستقبل؛ فمثلاً يمكنك إضافة ألواح إضافية بعد خمس سنوات إذا زاد استهلاكك.
- تأكد من أن العقد يتضمن صيانة دورية مجانية لسنة أو سنتين، لتفادي نفقات صيانة غير متوقعة.
بهذه الخطوات، يصبح تمويل تركيب الألواح الشمسية بنظام المرابحة ليس مجرد فكرة، بل مساراً ملموساً يخلُّصك من القلق المالي ويُحافظ على مبادئ الشريعة. الطاقة النظيفة ليست فقط خيارًا بيئيًا، بل استثمارًا يعود عليك بالرشاقة المالية على المدى الطويل.

