
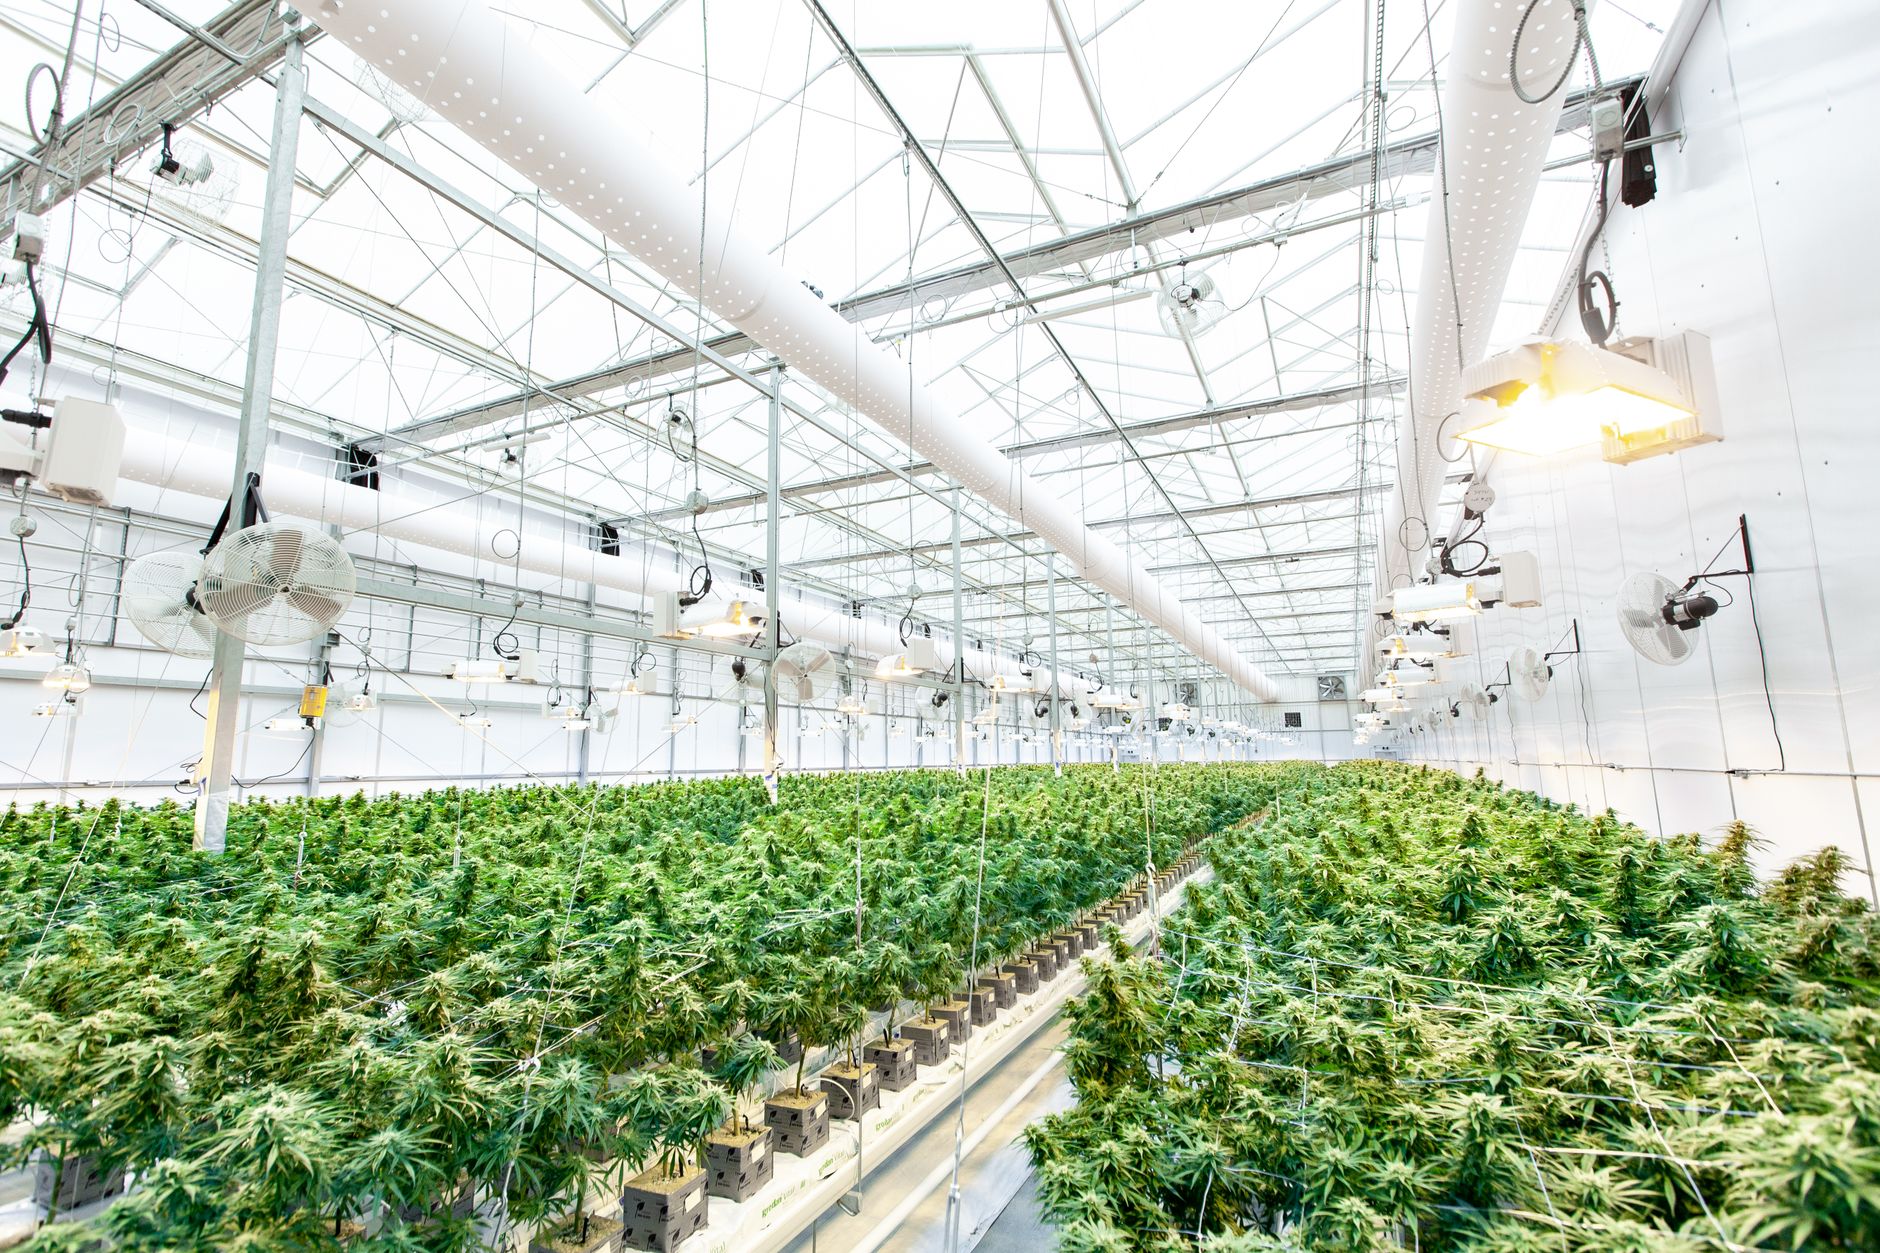
في ظل الزيادة السكانية المتسارعة وتضاؤل الأراضي القابلة للزراعة، بقى البحث عن مساحات جديدة لإنتاج الغذاء أمرًا ضروريًا. أسطح المباني، سواء كانت سكنية أو تجارية، باتت خيارًا جذابًا لتقنيات الزراعة الحضرية مثل الزراعة الهيدروپونية أو الزراعة في تربة خفيفة. الفكرة نفسها لا تحتاج إلى تمويل هائل، لكن القليل من رأس المال قد يفتح بابًا لمستقبل مستدام.
لماذا التمويل الإسلامي يناسب مشروع الزراعة على الأسطح؟
العقود الشرعية تضمن أن كل عملية تمويل تخضع لمبادئ الشريعة، من عدم الربا إلى تجنب الغرر. في حالة مشروع الزراعة الحضرية، يُفضَّل عقد المرابحة لأن المستثمر يشتري المعدات أو البذور من البنك بسعر شامل للربح المتفق عليه، ثم يدفع القسط على أقساط ميسرة. وهذا يمنح صاحب المشروع سيولة فورية دون الحاجة لتحمل الفوائد التقليدية.
الخطوة الأولى: دراسة جدوى واقعية
قبل ما تبدأ أي مفاوضات مع البنك، يلزمك إعداد دراسة جدوى دقيقة. حدد مساحة السطح المتاحة، نوع المحاصيل (خس، ريحان، طماطم صغيرة)، وتقدير العائد الشهري. احسب تكلفة نظام الري، الإنارة LED، والأدوات الأساسية مثل المضخات والأنابيب. مثال واقعي: علي، شاب من القاهرة، وجد مساحة 120 مترًا مربعًا على سطح شقته، تقدير تكلفتها الأولية 45,000 جنيه.
الخطوة الثانية: إعداد الخطة المالية
الخطة المالية هي وثيقة تُظهر للجهة المانحة كيف سيُسترد القرض وما هي هوامش الربح المتوقعة. احرص على تضمين:
- قائمة مفصلة بالمصروفات (معدات، تركيبات، صيانة أولية).
- جدول إيرادات متوقع على مدار 12 شهرًا.
- نسبة الربح المتوقع بعد خصم التكاليف.
- مصادر السداد (مبيعات الخضار، اشتراكات توصيل).
استخدم أرقام واقعية مستندة إلى أسعار السوق المحلية لتقليل المخاطر وتحسين فرص القبول.
الخطوة الثالثة: اختيار البنك الإسلامي المناسب
ليس كل بنك إسلامي يقدم منتجات مرابحة للقطاع الزراعي. ابحث عن بنوك لديها أقسام خاصة بتمويل المشاريع الصغيرة أو الزراعية. اسأل عن نسب الربح المتفق عليها، وشروط السداد (مدة 12‑24 شهرًا). لا تنس مراجعة السجل السابق للمنشأة في تقديم حلول تمويلية صديقة للبيئة؛ فذلك قد يُعطيك دفعة إضافية.
الخطوة الرابعة: هيكلة عقد المرابحة
العقد يتضمن ثلاثة عناصر رئيسية:
- ثمن الشراء الأصلي للمعدات (مثلاً: مضخة هيدروپونية بـ 12,000 جنيه).
- هامش الربح المتفق عليه (عادةً ما يتراوح بين 10% و15% حسب مدة السداد).
- جدول السداد الشهري (قسط ثابت يسد الفارق بين الثمن الأصلي والربح).
المهم أن تكون جميع البنود واضحة، وأن يوضح البنك أنه يتحمل مخاطر عدم السداد فقط في حال حدوث عسر مالي غير متوقع.
الخطوة الخامسة: توقيع العقد والمتابعة
بعد الاتفاق على الشروط، يوقع الطرفان على العقد وتُسلم لك المعدات مباشرة من البنك أو عبر شركة تمويلية. احرص على توثيق كل مرحلة من عملية التركيب، لأن أي تأخير قد يؤثر على تدفق النقدية وبالتالي على قدرة سداد الأقساط. سجل كل دفعة في دفتر محاسبة بسيط لتتبع النفقات والإيرادات.
نصائح لتقليل المخاطر وزيادة العائد
1. ابدأ بمزرعة تجريبية صغيرة لتختبر الجدوى قبل توسيع المساحة.
2. استعن بخدمات مهندس زراعي لتصميم نظام الري وتحديد الكثافة المثالية للمحاصيل.
3. اعتمد على تقنيات توفير الطاقة مثل الألواح الشمسية الصغيرة لتقليل فواتير الكهرباء.
4. وفّر منتجاتك عبر منصات التوصيل أو الاشتراكات الشهرية لتضمن تدفق نقدي ثابت.
في النهاية، مشروع الزراعة على الأسطح ليس مجرد فكرة صديقة للبيئة، بل هو فرصة تجارية مربحة إذا ما تم تمويله بطرق شرعية تدعم النمو المستدام. باتباع الخطوات المذكورة، يتحول الحلم إلى واقع ملموس، وتُضاف قيمة حقيقية للمجتمع والاقتصاد المحلي.

