
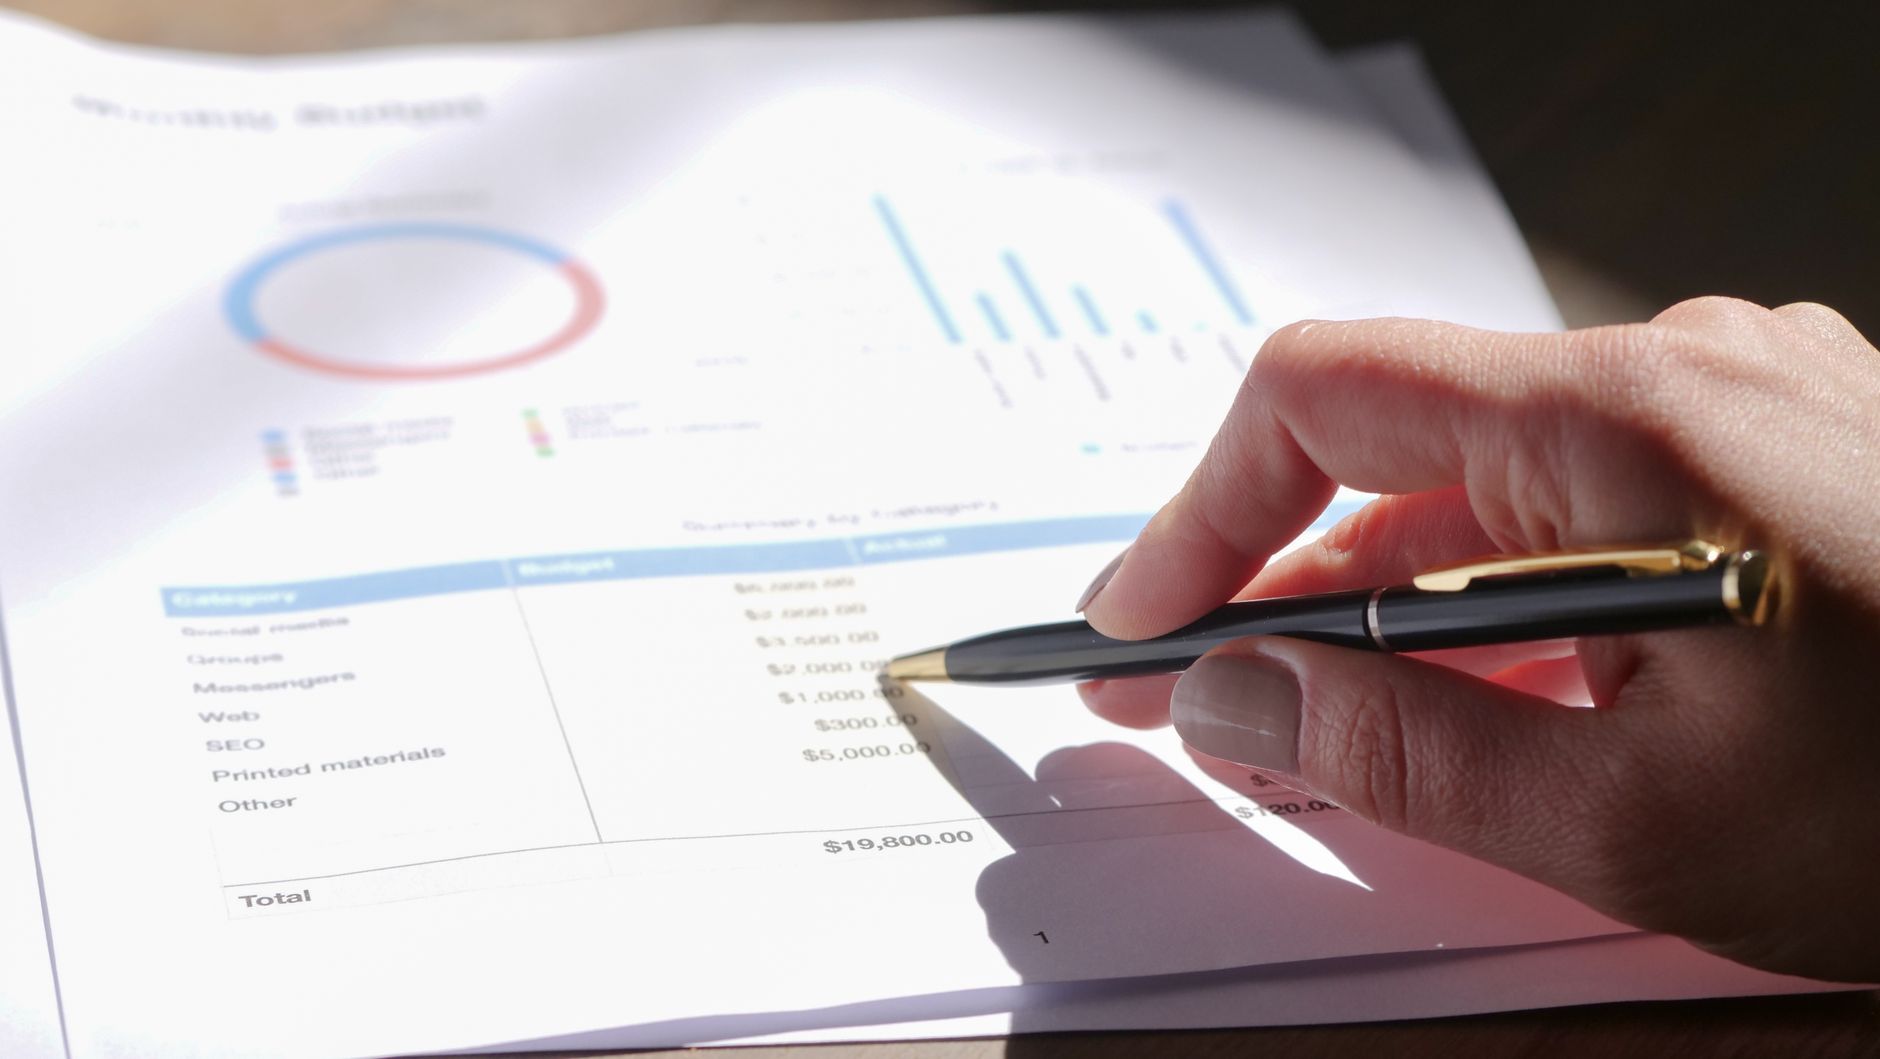
تحتاج معظم الأسر إلى طريقة واضحة لتحديد أين يذهب كل قرش من دخلها. كثير من الناس يكتفون بميزانية تقليدية تُستند إلى متوسط النفقات، لكن النتيجة غالبًا ما تكون فجوة بين ما تخطط له وما يحدث فعليًا. هنا يأتي نظام الميزانية الصفرية (Zero-Based Budgeting) ليملأ الفراغ.
ما هي الميزانية الصفرية؟
المفهوم بسيط: في نهاية كل شهر، تكون إيراداتك مساوية تمامًا لمصروفاتك. لا يبقى أي مبلغ غير مخصص. كل درهم يُخصص إما للإنفاق الفوري، أو للادخار، أو للاستثمار، أو لتسديد الديون. الفكرة ليست تقليل الإنفاق بقدر الإمكان، بل إعطاء كل قرش هدفًا واضحًا.
خطوات إعداد محاسبة شخصية بنظام الصفر
الخطوة الأولى هي جمع كل مصادر الدخل. لا تقتصر على الراتب الأساسي؛ أضف أي عوائد من استثمارات، أعمال حرة، أو مساعدة عائلية.
بعد ذلك، ارسم قائمة بجميع الفئات التي تصرف عليها عادةً. يمكن أن تكون الفئات شاملة (مثل “مستحضرات تجميل”) أو دقيقة (“مستحضرات تجميل شهرية”). لا تخف من التفصيل، فكل تفصيل يخلق وضوحًا أكبر.
الخطوة الثالثة: حدد مبلغًا لكل فئة بحيث يساوي مجموعها إجمالي الدخل. إذا ظهر فائض، وزعه على أهدافك المالية: صندوق طوارئ، ادخار لتسديد قروض، أو استثمار طويل الأجل. إذا كان هناك عجز، ابحث عن فئات يمكن تخفيضها أو تأجيلها.</n
في النهاية، اكتب “صفر” في أسفل الجدول لتؤكد أن جميع الدخل تم تخصيصه. هذا هو ما يطلق عليه اسم “الصفر”.
أدوات وتطبيقات تساعدك
ليس من الضروري أن تكون محاضرًا ماليًا لتطبيق هذا النظام. هناك تطبيقات مجانية ومدفوعة تسهل عملية التتبع:
- Google Sheets: أنشئ جدولًا بسيطًا، ضع عمودًا للدخل وآخر للمصروفات، واستخدم صيغة
=SUM()لتأكد من التوازن. - Microsoft Money أو Money Lover: تسمح بإنشاء فئات مخصصة وتلقائيًا تحسب الفائض أو العجز.
- YNAB (You Need A Budget): مبني على فكرة الميزانية الصفرية، يقدم دليلًا خطوة بخطوة لتخصيص كل درهم.
اختر ما يناسبك، لكن احرص على أن يكون التطبيق متاحًا على هاتفك ليمكنك تحديث الأرقام في أي لحظة.
نصائح لتثبيت العادة
الانتظام هو المفتاح. حاول مراجعة ميزانيتك كل أسبوع على الأقل. إذا لاحظت أن أحد الفروع يخرج عن المسار، عالج السبب فورًا ولا تنتظر انتهاء الشهر.
استخدم تقنية “المكافأة الصغيرة”: عندما تحافظ على توازن الصفر لمدة ثلاثة أشهر متتالية، امنح نفسك مكافأة بسيطة (مثل عشاء خارج أو اشتراك خفيف). هذه المكافأة تحافظ على تحفيزك دون كسر القواعد.
لا تسمح للمعاملات العشوائية بإدخال أرقام غير واضحة. إذا اشتريت شيئًا غير مخطط له، سجله فورًا وحدد الفئة التي سيُخصَّص لها. إذا لم تجد فئة مناسبة، أضفها إلى جدولك.
أخيرًا، شارك خيطًا من تجربتك مع أحد أفراد العائلة أو صديق. الحوار يجلب منظورًا خارجيًا وقد يساعدك على اكتشاف ثغرات لم تلاحظها.
باستخدام الميزانية الصفرية، تتحول محاسبتك الشخصية من مجرد سجل للإنفاق إلى أداة تخطيط استراتيجية. كلما طبقت الخطوات بدقة، كلما زادت قدرتك على تحقيق أهدافك المالية، سواء كانت بناء صندوق طوارئ أو تمويل مشروع شخصي.

