Wie du mit deiner Bank über die Gebühren deiner Kreditkarte verhandelst und mehr profitierst
Praktischer Leitfaden zum Verhandeln mit der Bank und Aufheben von Kreditkartengebühren – Schritt für Schritt, mit realen Beispielen und Tipps zur Kostenreduktion.

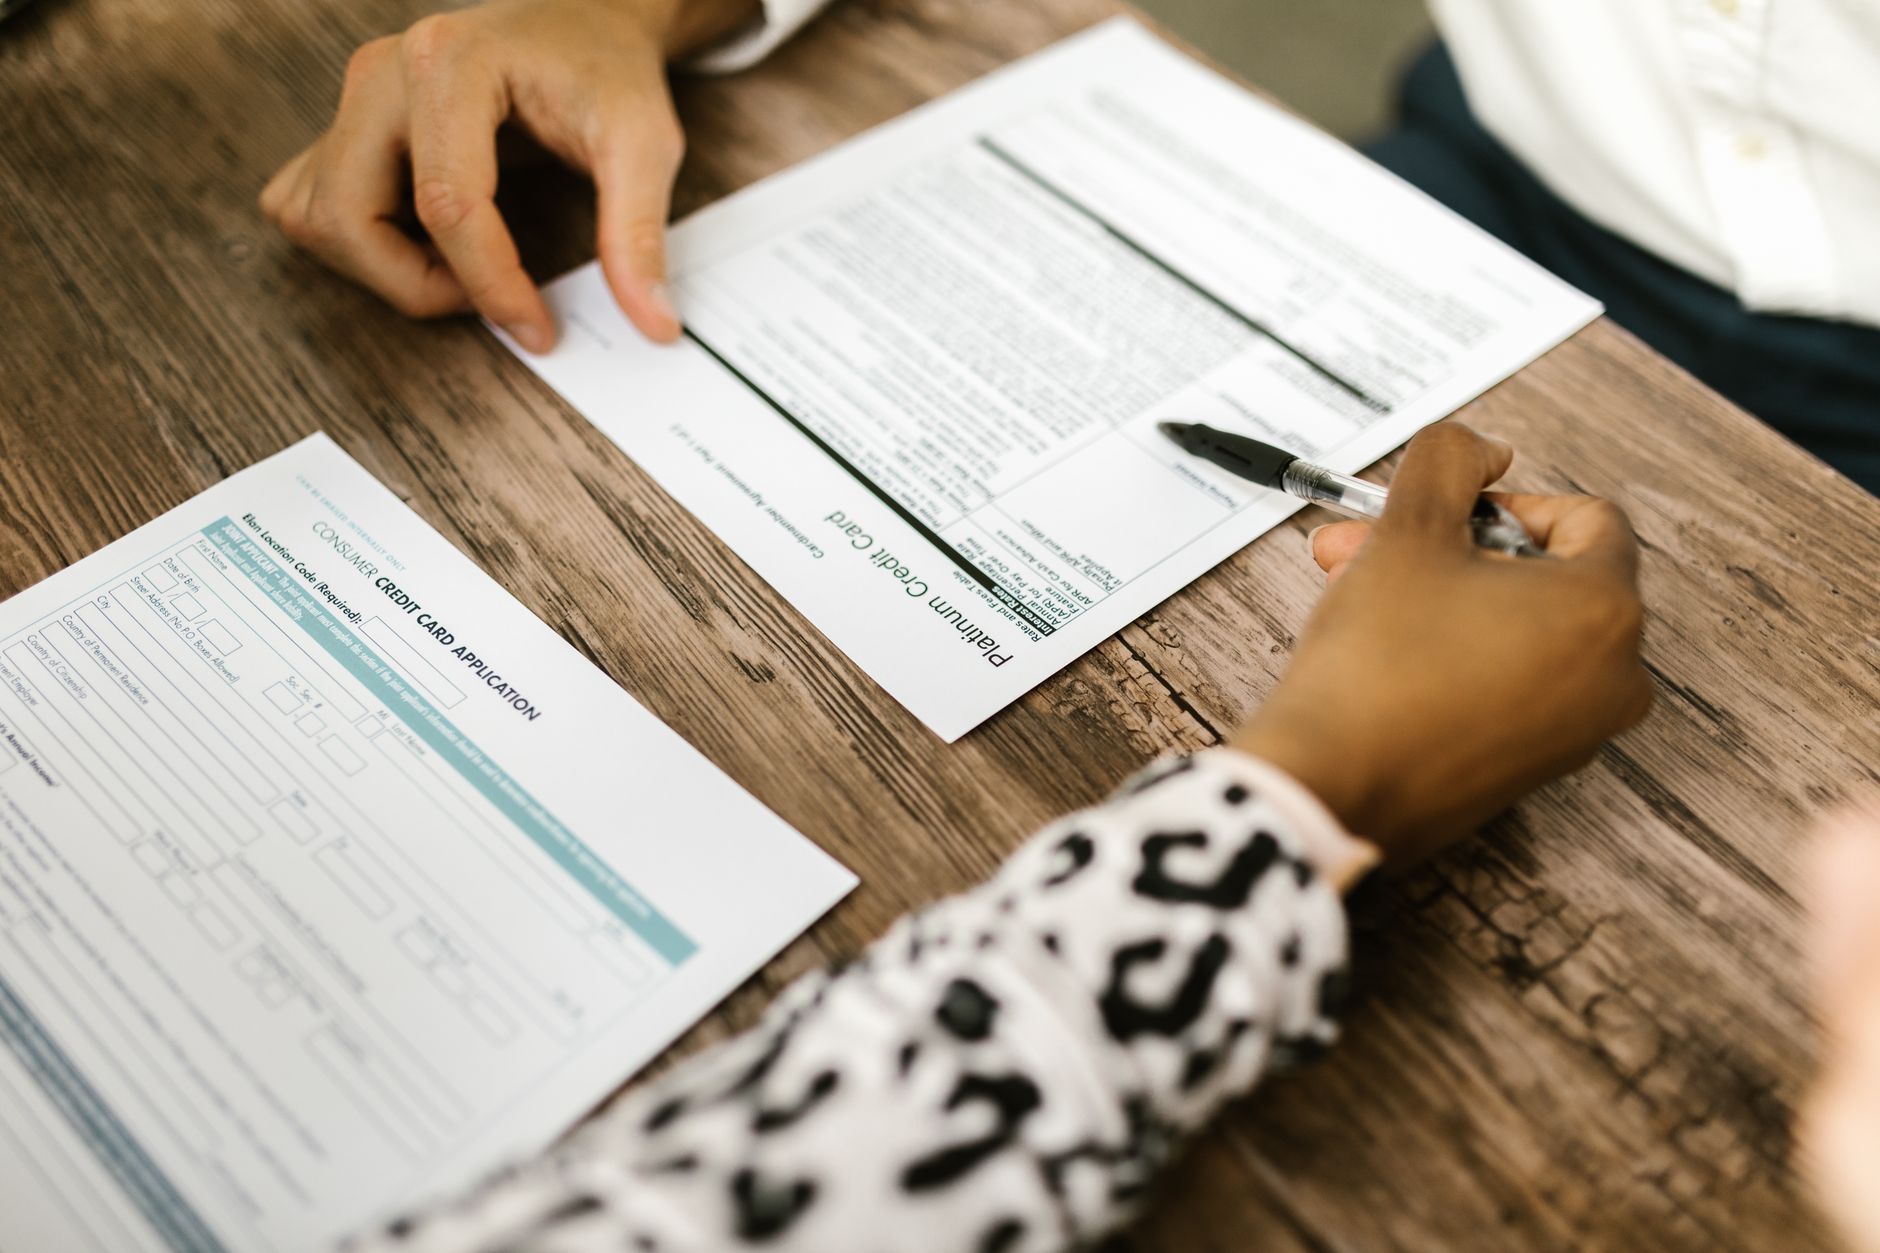
Wenn du eine Kreditkarte mit jährlichen oder monatlichen Gebühren besitzt, weißt du, dass diese Zusatzkosten dich Geld kosten, ohne echten Mehrwert zu bieten. Das bedeutet jedoch nicht, dass die Gebühren nicht aufgehoben werden können – im Gegenteil: Viele Kunden verhandeln erfolgreich mit ihrer Bank, um die Gebühren zu streichen oder zu reduzieren. In diesem Artikel erkläre ich praktische Schritte für deine Anfrage, häufige Fehler, die du vermeiden solltest, und die besten Zeitpunkte, um deine Erfolgschancen zu erhöhen.
Verstehen, warum Gebühren erhoben werden
Bevor du einen Anruf tätigst oder eine Filiale besuchst, frage dich: Warum wurden Gebühren auf meine Karte erhoben? In der Regel liegen die Gründe bei einem von drei Faktoren:
- Gewährung spezieller Vorteile wie höherem Cashback oder Reise-Punkten.
- Deckung der jährlichen Wartungskosten der digitalen Karte.
- Anreiz zum Ausgeben eines bestimmten Betrags pro Jahr.
Das Wissen um den Grund bestimmt deine Vorgehensweise. Wenn die Gebühren mit Vorteilen verbunden sind, die du nicht nutzt, kannst du dies als klares Argument für die Gebührenbefreiung anführen.
Vorbereitung vor dem Anruf
Der Schlüssel liegt darin, konkrete Daten zusammenzutragen. Notiere deine Ausgaben mit der Karte der letzten 12 Monate und die erhaltenen Prämien. Wenn dein Jahresumsatz unter der für die Gebühren erforderlichen Schwelle liegt, halte diese Zahl als Beweis bereit, dass du den vollen Nutzen der Karte nicht ausschöpfst.
Hier eine kurze Checkliste zur Vorbereitung:
- Kartennummer und Ablaufdatum.
- Jahresausgabensumme.
- Wert des erhaltenen Cashbacks oder der Punkte.
- Alternative Angebote wettbewerbsfähiger Banken (z. B. gebührenfreie Karten oder Karten mit niedrigeren Gebühren).
Je klarer dein Unterlagenpaket ist, desto höher sind deine Chancen, einen Bankmitarbeiter zu überzeugen.
Die richtige Zeit wählen
Es gibt drei Zeitpunkte, bei denen die Erfolgswahrscheinlichkeit steigt:
- Jährliches Kartenerneuerungsdatum: Wenn das Datum der Gebührenerneuerung näher rückt, ist die Bank eher bereit, die Gebühren zu senken, um dich als Kunden zu halten.
- Werbungsaktionsperioden: Zu Beginn des Geschäftsjahres oder während Marketingkampagnen öffnet die Bank oft die Tür für neue Angebote.
- Bei Vertragsverlängerung zur Zinsreduktion: Wenn du eine umfassende Finanzüberprüfung durchführst, stelle den Antrag auf Gebührenbefreiung innerhalb dieses Rahmens.
Effektiver Gesprächsleitfaden
Beginne das Gespräch ruhig und respektvoll. Ein praktisches Beispiel:
„Guten Tag, ich heiße Ahmed und bin seit fünf Jahren Kunde. Ich nutze meine Karte mit der Nummer ****1234 und sehe, dass die Jahresgebühr 150 RIYAL beträgt, während mein jährlicher Umsatz nur 3.000 RIYAL erreicht – deutlich unter der Schwelle für die angebotenen Vorteile. Ich möchte nachfragen, ob wir die Gebühren streichen oder senken können, insbesondere da ich Angebote anderer Banken ohne Gebühren sehe.“
Zusätzlich kannst du Formulierungen wie folgt verwenden:
- „Gibt es ein Treueprogramm für langjährige Kunden?“
- „Ich möchte bei euch bleiben, wenn die Gebühren an meine aktuelle Nutzung angepasst werden.“
Wichtig ist, deinen Wert als Kunden zu zeigen und deine Bereitschaft zur Überprüfung zu signalisieren, falls keine Anpassung erfolgt.
Wenn die Bank deinen Antrag ablehnt
Eine Ablehnung ist nicht das Ende. Frage nach einer klaren Begründung und bitte darum, deinen Antrag an einen Leiter oder eine Spezialabteilung für Premiumkonten weiterzuleiten. Oft haben Führungskräfte die Befugnis, Gebühren zu streichen.
Du kannst auch Alternativen vorschlagen, wie:
- Umstellung auf eine gebührenfreie Version mit reduziertem Leistungsumfang.
- Senkung der erforderlichen Mindestausgabe für die Gebührenbefreiung.
Auswirkungen der Gebührenbefreiung auf deine Kreditwürdigkeit
Die Aufhebung der Gebühren bedeutet weder die Schließung der Karte noch eine Reduzierung deines Kreditlimits – daher bleibt deine Kreditwürdigkeit unbeeinträchtigt. Im Gegenteil: Wenn du deine Rechnungen weiterhin fristgerecht bezahlst, trägt dein positiver Zahlungsverlauf weiterhin zur Verbesserung deiner Bonität bei.
Wann du die Karte durch eine andere ersetzen solltest
Wenn alle Verhandlungsversuche gescheitert sind, könnte es Zeit sein, nach Alternativen zu suchen. Achte auf Karten ohne Gebühren oder auf solche, die höhere Prämien für die Ausgabenkategorien bieten, die du tatsächlich nutzt (z. B. Lebensmittel oder Kraftstoff).
Bevor du dich entscheidest, berechne den Unterschied zwischen deiner aktuellen Gebühr und den Prämien der neuen Karte, um sicherzugehen, dass du einen nettoen Vorteil erzielst.
Zusammenfassung der praktischen Schritte
1. Sammle Daten zu Ausgaben und Prämien.
2. Vergleiche Angebote konkurrierender Banken.
3. Wähle den richtigen Zeitpunkt für das Gespräch.
4. Bereite einen klaren und höflichen Gesprächsleitfaden vor.
5. Fordere eine Prüfung durch einen Vorgesetzten an, falls nötig.
6. Bewerte Alternativen, falls die Gebühren nicht aufgehoben werden können.
Wenn du diesem Plan folgst, kannst du deine Kreditkartengebühren senken oder ganz eliminieren – ohne das Konto zu schließen oder die Bank zu wechseln. Dadurch bleibt deine Kreditgeschichte stark und du sparst jedes Jahr einen spürbaren Betrag.


