
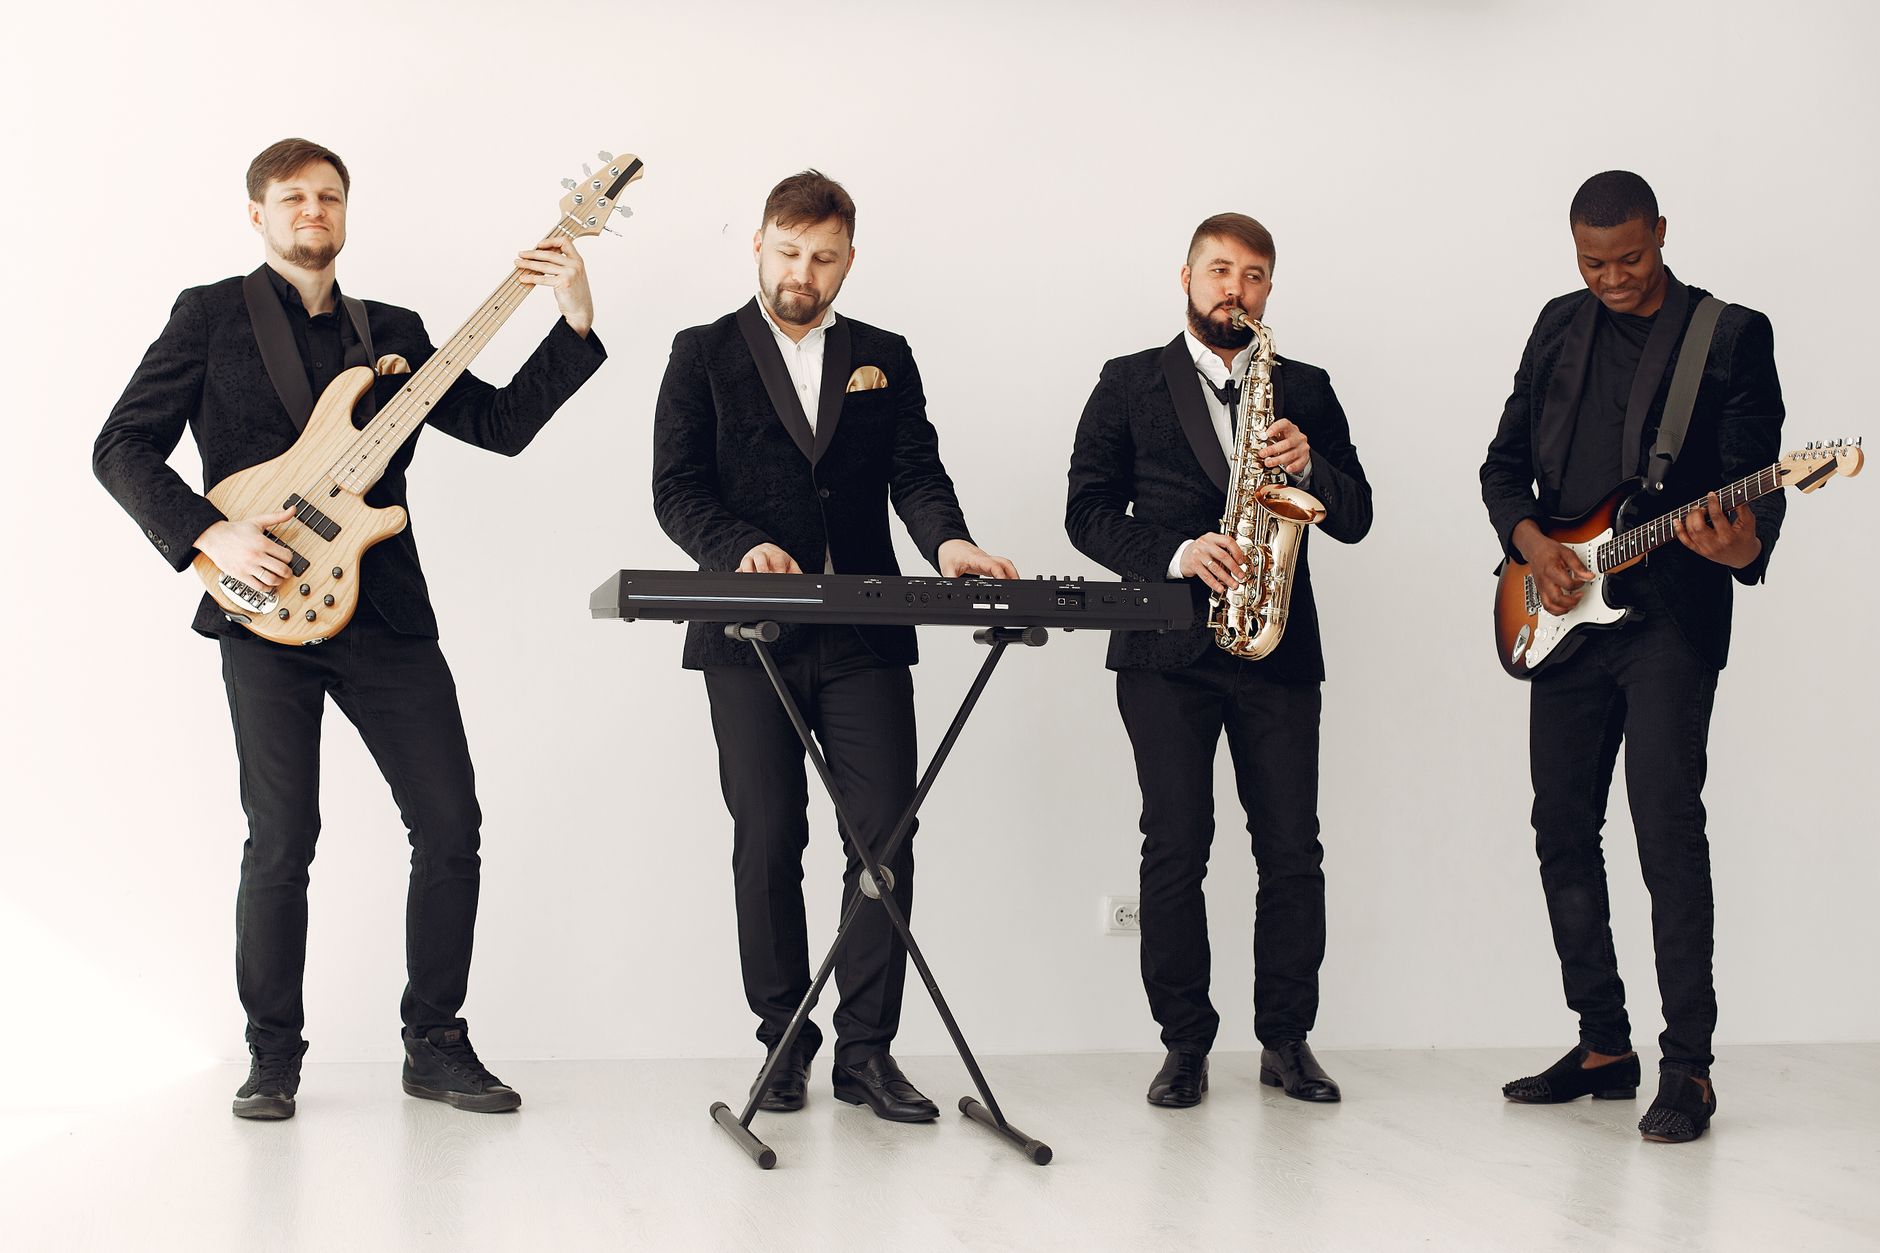
اللحظة التي يقرر فيها عازف هواية أو محترف أن يحتاج إلى جيتار جديد، أو بيانو كهربائي، أو مجموعة أوركسترا صغيرة، كثيرًا ما تصاحبه فكرة أن القرض الشخصي هو أسرع وسيلة لتلبية الرغبة. ليس الهدف مجرد امتلاك آلة؛ بل هو سعي لتطوير مستوى الأداء أو فتح باب فرص عمل قد لا تتاح بدون المعدات المناسبة.
الآلات الموسيقية ليست بالسلع الرخيصة. بعض الطرازات المستعملة قد يصل سعرها إلى عدة آلاف من الدولارات، بينما النماذج المتقدمة تصنع بمواد نادرة وتحتاج إلى تقنيات تصنيع دقيقة. إضافة إلى ذلك، تكاليف الصيانة، والملحقات، والكتب التعليمية تجعل الميزانية العامة أعلى مما يتخيله الكثيرون.
قبل التفكير في القرض، يجب سؤال نفسك: هل ستحقق من خلال هذه الاستثمار عائدًا ملموسًا أم أنه مجرد إشباع شغف مؤقت؟ إذا كنت تتطلع إلى تسجيل ألبوم، أو تقديم عروض حية بانتظام، أو حتى تدريس الموسيقى بشكل يجني دخلًا ثابتًا، فإن القرض قد يصبح خطوة منطقية. أما إذا كانت الخطة مجرد تجربة قصيرة، فالأفضل إيلاء وقت للادخار أو استئجار المعدات.
البدائل المتاحة أكثر من مجرد القرض. ادخار مبلغ شهري ثابت يخلق صندوقًا مخصصًا للشراء، وقد يتيح لك الحصول على خصم نقدي عند الشراء بمجرد تراكم المبلغ. الاستئجار بدوره يقدم مرونة في التجربة، خصوصًا إذا كنت غير متأكد من النوع أو العلامة التجارية التي تناسبك. وفي بعض الحالات، تقدم المتاجر برامج تمويل شبه مجانية، تُعفى من الفوائد إذا سُددت الأقساط في الوقت المحدد.
معايير اختيار القرض المناسب لشراء أدوات موسيقية
عند البحث عن عرض قرض، ركّز على أربعة عوامل لا ينبغي إغفالها:
- معدل الفائدة الفعلي: يوضح لك النسبة الحقيقية التي ستدفعها على القرض، وليس مجرد النسبة الإعلانية.
- مدة السداد: كلما زادت المدة قلّت الأقساط الشهرية، لكنها تزيد من إجمالي الفائدة المدفوعة.
- الرسوم الإضافية: بعض البنوك تفرض رسوم إدارية، أو رسوم سحب مبكر، أو حتى رسوم تجديد القرض.
- مرونة السداد: إمكان تعديل الأقساط أو تأجيلها دون غرامات يُعد ميزة هامة إذا تغيرت ظروفك المالية.
لا تتردد في طلب كشف مفصل لكل التكاليف قبل توقيع أي عقد. القرض الذي يبدو منخفض الفائدة قد يحمل رسوماً خفية تُقلبه إلى عبء مالي غير متوقع.
خطوات تقديم طلب القرض الشخصي لشراء أدوات موسيقية
1. تحضير مستندات الهوية، وإثبات الدخل، وكشف حساب بنكي لآخر ثلاثة أشهر. 2. تحديد المبلغ المطلوب بدقة، مع إرفاق عروض الأسعار للآلات التي تنوي شراؤها. 3. اختيار الجهة المقرضة التي تقدم أفضل مزيج من الفائدة والمرونة. 4. ملء استمارة الطلب إلكترونيًا أو ورقيًا، والتأكد من صحة جميع البيانات لتفادي التأخير.
بعد تقديم الطلب، ستقوم الجهة المقرضة بتحليل قدرتك على السداد عبر نموذج تقييم يُقارن بين دخلك ومصروفاتك الثابتة. إذا تم قبول طلبك، سيُرسل لك عرضًا رسميًا يوضح كل الشروط. لا توقّع على العرض حتى تقرأه بالكامل وتستشير خبيرًا إذا لزم الأمر.
إدارة السداد بذكاء لتفادي الفخ المالي
عند استلام القرض، ضع خطة سداد واضحة في ميزانيتك الشهرية. خصّص مبلغًا ثابتًا للسداد ولا تتجاوزه، بل اجعله أولوية لا يمكن التنازل عنها. إذا كان بإمكانك سداد جزء إضافي من القرض قبل موعد الاستحقاق، ستقلل الفائدة المتراكمة وتقصر مدة القرض.
حافظ على سجل دفع منتظم؛ فذلك يعزز تصنيفك الائتماني ويزيد فرص الحصول على قروض مستقبلية بشروط أفضل. في حال واجهت صعوبة مؤقتة، تواصل مع المقرض فورًا لتفاوض على تعديل مؤقت في الأقساط بدلاً من التخلف عن السداد.
متى يجب أن تقول لا وتبحث عن بدائل أخرى
إذا تجاوز إجمالي الفائدة المتوقعة نسبة 15 % من قيمة القرض، أو إذا وجدت نفسك مضطرًا لتقليص نفقات أساسية مثل الغذاء أو السكن لتغطية الأقساط، فقد حان الوقت لإعادة تقييم الفكرة. كذلك، إذا كان هدفك مجرد تجربة موسيقية قصيرة، فالنظر في استئجار الآلات أو شراء مستعملة بحالة جيدة قد يكون أكثر حكمة.
تذكر أن القرض ليس مجرد ورقة مالية؛ هو التزام ينتقل إلى ميزانيتك لعدة سنوات. لذا، قبل أن تضغط زر “أوافق” يجب أن تكون على دراية تامة بكل الجوانب المالية، وتكون متأكدًا من أن العائد المتوقع يغطي التكلفة الإضافية.
في الختام، القرض الشخصي يمكن أن يكون أداة فعّالة لتمويل شغفك الموسيقي إذا استُخدم بحكمة. اتبع خطوات التقييم والاختيار السليم، وكن دائمًا مستعدًا لتعديل الخطة إذا تغيرت الظروف. بذلك ستحافظ على إيقاعك المالي وتستمتع بألحانك دون أن تنغمس في دوامة ديون لا تُحتمل.

