Finanzierung einer mobilen Klinik für Gesundheitsdienste in abgelegenen Dörfern mit islamischen Sukuk
Praktischer Leitfaden zur Finanzierung einer mobilen Klinik in abgelegenen Dörfern mit islamischen Sukuk – Schritt für Schritt und nachhaltigem Leasingmodell.

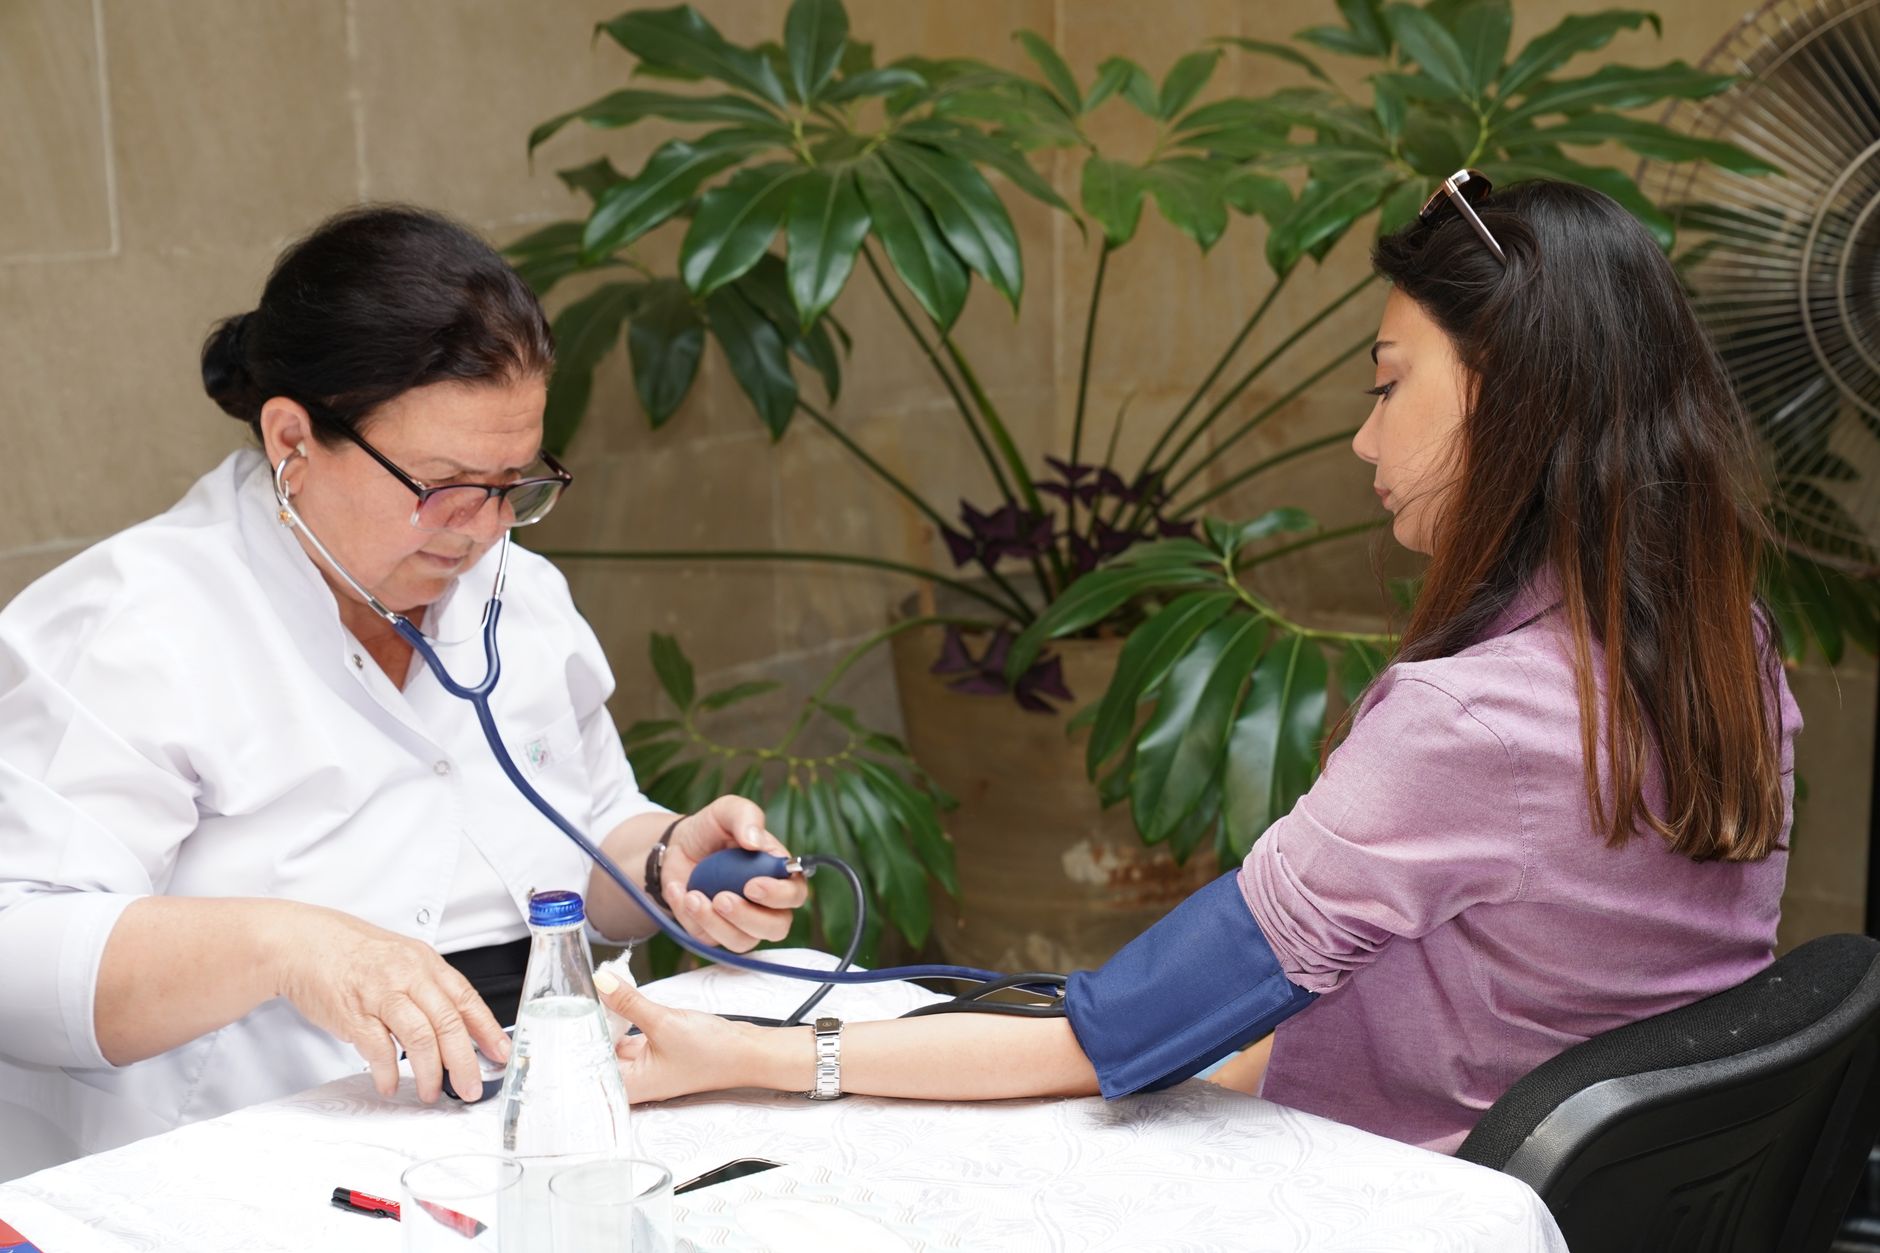
In vielen ländlichen Gebieten bleibt der Zugang zu medizinischen Leistungen schwierig; Krankenhäuser sind weit entfernt, und die Straßen sind nicht asphaltiert. Die Idee einer mobilen Klinik, die auf einem mit grundlegender Ausstattung versehenen LKW fährt, löst dieses Problem, doch die Finanzierungsfrage bleibt ein Hindernis. In diesem Artikel zeigen wir Schritt für Schritt, wie ein Unternehmer oder eine Wohltätigkeitsorganisation ein Projekt für eine mobile Klinik auf Basis islamischer Sukuk finanzieren kann – von der Wahl der Struktur bis zur Auszahlung der Mittel.
1. Warum sind Sukuk für ein Projekt einer mobilen Klinik geeignet?
Sukuk sind ein Finanzinstrument, das der Scharia entspricht, da keine ribawirtschaftlichen Zinsen erlaubt sind. Bei der Klinik wird das Geld in physische Vermögenswerte investiert – den LKW, die medizinische Ausrüstung und die Diagnosetools – und diese Vermögenswerte werden dann an die Nutznießer (die Dörfer) im Rahmen eines dauerhaften Mietvertrags vermietet, der den Investoren eine feste Rendite sichert.
2. Auswahl des geeigneten Sukuk-Modells
Es gibt zwei Hauptmodelle, die passende Lösungen bieten:
- Leasing-Sukuk (Ijara): Die Sukuk werden an Investoren verkauft, danach wird die Klinik an sie vermietet. Die Rendite stammt aus den monatlichen Mieteinnahmen, die der betreibende Verein oder das Unternehmen zahlt.
- Beteiligungs-Sukuk (Mudaraba oder Musharaka): Die Gewinne werden zwischen Investor und Träger (Ausführer) gemäß einem vorher festgelegten Verhältnis aufgeteilt. Steigt die Anzahl der Besuche oder der bezahlten Dienstleistungen, erhöht sich die Rendite für beide Parteien.
Investoren bevorzugen häufig Leasing-Sukuk, da sie einen konstanten Cashflow bieten, was für Projekte geeignet ist, die regelmäßige Tilgungen erfordern.
3. Vorbereitung des Finanzierungsdossiers
Bevor Sie sich an eine islamische Bank oder eine Sukuk-Gesellschaft wenden, muss ein umfassendes Dossier zusammengestellt werden, das die Wirtschaftlichkeit des Projekts belegt. Die wichtigsten Elemente:
- Eine Exekutivzusammenfassung, die die Idee, das soziale Ziel und den Zielmarkt (Anzahl der Dörfer, Einwohnerzahl, erwartete Besucherzahlen) darlegt.
- Ein detaillierter Geschäftsplan, der umfasst:
- Eine Liste der Ausrüstung (LKW, Blutdruckmessgeräte, Ultraschallgerät usw.) mit ihren Preisen.
- Monatliche Betriebskosten (Kraftstoff, Wartung, Gehälter des Personals, medizinische Verbrauchsmaterialien).
- Einnahmeprognosen aus den Leistungen (Beratungen, Untersuchungen, Verkauf von Grundmedikamenten).
- Eine Machbarkeitsstudie, die den Break-even-Point und den Zeitpunkt zeigt, ab dem das Projekt Gewinn erwirtschaftet.
- Ein rechtlicher Rahmen, der belegt, dass die Klinik gemäß den nationalen Gesundheitsstandards und mit entsprechenden Lizenzen betrieben wird.
Diese Unterlagen dienen den Investoren als Nachweis, dass das Projekt keine bloße Idee ist, sondern ein umsetzbares und wirtschaftlich nachhaltiges Vorhaben.
4. Auswahl des geeigneten Finanzierungspartners
Islamische Banken und einige Sukuk-Gesellschaften im Golf und im Nahen Osten bieten maßgeschneiderte Produkte für soziale Projekte an. Wichtige Auswahlkriterien:
- Erfahrung bei der Finanzierung von Gesundheits- oder ländlichen Projekten.
- Flexibilität bei der Strukturierung der Sukuk an die Projektgröße anzupassen.
- Guter Ruf bei der Einhaltung der Schariavorschriften.
Kontaktieren Sie mehrere Institutionen, holen Sie sich Musterverträge und Sukuk-Modelle ein, um die Bedingungen zu vergleichen – insbesondere die erwartete Rendite und die Laufzeit.
5. Strukturierung der Sukuk und Festlegung der Tilgungsdauer
Bei der Vereinbarung von Leasing-Sukuk wird die Laufzeit in der Regel auf 5 bis 7 Jahre festgelegt. Dies gewährleistet den Investoren eine feste Rendite und gibt dem Ausführer ausreichend Zeit, den Kredit zurückzuzahlen und das Eigentum zurückzuerlangen.
Zum Beispiel: Wenn der Gesamtpreis der Klinik (LKW + Ausstattung) 300.000 US-Dollar beträgt, kaufen die Investoren Sukuk im Wert von 250.000 US-Dollar (80 % der Kosten). Die übrigen 50.000 US-Dollar werden als Eigenkapital vom betreibenden Träger aufgebracht, um einen Teil der Anfangskosten zu decken.
Die Mietzahlungen erfolgen monatlich auf der Grundlage der Einnahmeprognosen, mit regelmäßiger Überprüfung zur Anpassung der Rate, falls die Leistungen steigen oder sinken.
6. Durchführung des Starts und Beginn des Servicebetriebs
Nach Erhalt der Finanzierung folgt die praktische Umsetzung:
- Kauf des LKWs und dessen Umrüstung, um einen Beratungsraum, ein Untersuchungszimmer und einen Lagerbereich für Medikamente zu schaffen.
- Ausstattung mit medizinischen Geräten gemäß den Vorgaben des Gesundheitsministeriums.
- Schulung des Personals (Arzt, Krankenschwester, Fahrer) im Betrieb der Klinik und der Patientenerfassung.
- Start einer Aufklärungskampagne in den Zielorten über die lokalen Vereine und Dorfvorsteher.
Es ist empfehlenswert, feste Besuchstermine festzulegen (z. B. alle drei Tage pro Dorf), um ein stabiles Einkommen zu sichern und logistische Kosten zu reduzieren.
7. Überwachung und Berichterstattung an den Investor
Eine zentrale Voraussetzung bei Leasing-Sukuk ist die regelmäßige Vorlage von Berichten, die folgende Punkte zeigen:
- Die erzielten Einnahmen aus jedem Besuch.
- Die laufenden Betriebskosten.
- Der noch ausstehende Betrag der monatlichen Rate.
Diese Transparenz stärkt das Vertrauen der Investoren und erleichtert eine mögliche Verlängerung der Sukuk, falls beide Seiten das Projekt auf andere Gebiete ausweiten möchten.
8. Mögliche Herausforderungen und deren Bewältigung
Nicht alles verläuft reibungslos; zu den größten Hindernissen gehören:
- Nachfrageschwankungen: Es kann zu Rückgängen bei der Besucherzahl kommen, etwa aufgrund von Landwirtschaftszeiten oder Wetterbedingungen. Abhilfe schafft die Diversifizierung der Leistungen (z. B. Angebote von Hausarztuntersuchungen oder Impfkampagnen).
- Logistische Risiken: Wartung des LKWs und Treibstoffversorgung können zur Belastung werden. Ein Notfallbudget und ein Vertrag mit einer zuverlässigen Werkstatt mindern den Druck.
- Schariatrelevante Fragen: Lassen Sie die Sukuk-Bedingungen von einer anerkannten Schariaaufsichtsstelle prüfen, um die vollständige Übereinstimmung mit dem islamischen Recht sicherzustellen.
Eine vorausschauende Planung reduziert Überraschungen und unterstützt die Stabilität der Rendite.
9. Zusammenfassung des Ablaufs
Die dargestellten Schritte zeigen, dass die Finanzierung einer mobilen Klinik mit islamischen Sukuk nicht kompliziert ist, wenn ein strukturierter Ansatz verfolgt wird: präzise Machbarkeitsstudie, Wahl des geeigneten Modells, Erstellung eines überzeugenden Finanzierungsdossiers und Zusammenarbeit mit einem erfahrenen Finanzierungspartner. Das Ergebnis ist nicht nur eine finanzielle Rendite für die Investoren, sondern eine spürbare Verbesserung der Gesundheitsversorgung in abgelegenen Dörfern – im Einklang mit dem Prinzip der sozialen Verantwortung im islamischen Finanzwesen.
Wenn Sie ein humanitäres Projekt im Sinn haben und nach halal Finanzierung suchen, zögern Sie nicht, Leasing-Sukuk als nachhaltige Option zu prüfen. Wenige Planungsschritte und die Einhaltung der schariatrelevanten Standards können den Weg öffnen, das Leben Tausender Menschen zu verbessern.


