Financiación de internet rural mediante sukuk islámicos: un paso hacia el futuro digital
Guía práctica para obtener sukuk islámicos que financien un proyecto de internet en zonas remotas, con explicación de los pasos de revisión y estructuración financiera.

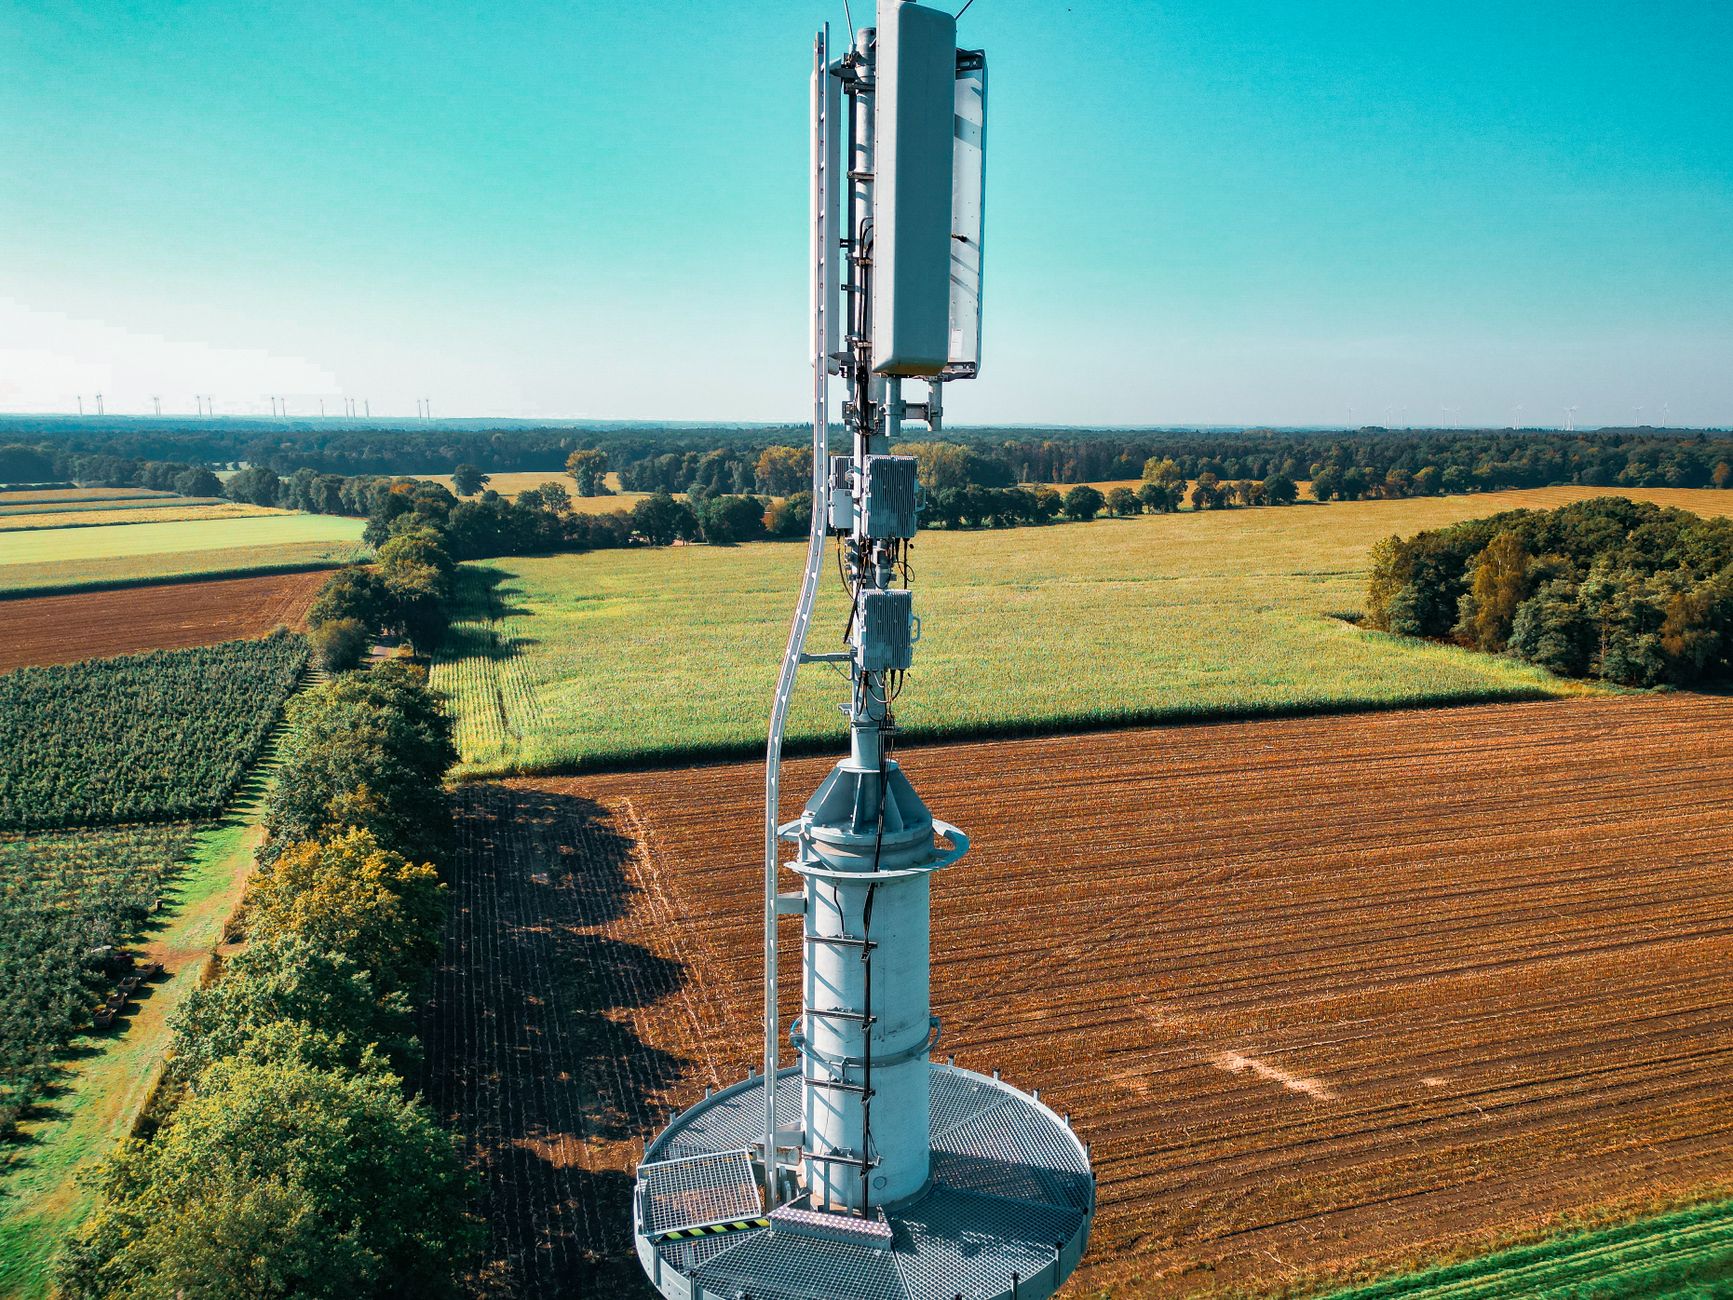
En las zonas donde el acceso a internet sigue siendo escaso, ofrecer un servicio de red rápido y estable no es solo un lujo, sino una necesidad para fortalecer la economía local y ampliar las oportunidades de educación y trabajo. Cuando un emprendedor o una autoridad local decide lanzar un proyecto de internet rural, se enfrenta a un desafío fundamental: conseguir financiación que se ajuste a las normas legales islámicas.
¿Por qué los sukuk son una opción adecuada?
Los sukuk islámicos, ya sean de arrendamiento, alquiler o participación, proporcionan financiación libre de intereses. Para los inversores que prefieren instrumentos compatibles con la sharia, los sukuk son atractivos porque combinan un rendimiento real con el cumplimiento de las normas legales.
En el caso de un proyecto de internet rural, la financiación puede estructurarse de dos formas habituales:
- Sukuk de arrendamiento final (Ijarah): el banco o la institución financiera compra el equipo técnico (torres, cables, dispositivos) y luego lo arrienda al proyecto durante un período determinado. La entidad operativa paga el alquiler periódicamente y recupera el activo al final del contrato o lo compra a un precio acordado.
- Sukuk de participación (Mudarabah): el inversor aporta el capital y el operador gestiona el proyecto. Las ganancias se reparten según un porcentaje acordado, mientras que el inversor asume las pérdidas si el proyecto no alcanza la rentabilidad esperada.
Ambos modelos garantizan la ausencia de riba (interés) en la transacción y establecen una relación de asociación clara entre el financiador y el beneficiario.
Primer paso: preparar el dossier del proyecto
Antes de presentar la solicitud de sukuk, es necesario elaborar un dossier completo que explique la idea, los costes, la viabilidad financiera y cómo se cumplirán las normas legales. Se recomienda que el dossier incluya:
- Un resumen ejecutivo que indique la necesidad de internet en la zona objetivo y el número esperado de beneficiarios.
- Un análisis de mercado que destaque la competencia local y la creciente demanda de servicios digitales.
- Un plan técnico detallado que incluya el tipo de tecnología (4G/5G, fibra óptica, satélites) y su coste.
- Una estimación de los ingresos operativos y el beneficio neto esperado durante varios años.
- Un mecanismo para garantizar el cumplimiento de las normas legales, como la revisión por juristas consultores y la existencia de un contrato de arrendamiento claro.
Un dossier claro aumenta las probabilidades de aprobación y reduce los requisitos adicionales que podrían solicitar el banco o la empresa emisora de sukuk.
Segundo paso: elegir la entidad emisora de sukuk
El mercado islámico ha visto una diversificación en las entidades autorizadas para emitir sukuk; desde bancos islámicos hasta fondos de inversión especializados. Es necesario comparar las ofertas según:
- El coste de emisión (comisiones y gastos).
- La duración del plazo para emitir los sukuk.
- La experiencia en la financiación de proyectos de infraestructura técnica.
Seleccionar una entidad con experiencia en proyectos de telecomunicaciones garantiza que las condiciones sean adecuadas a la naturaleza del equipo y los contratos de arrendamiento.
Tercer paso: estructurar los sukuk y definir las garantías
En el modelo de arrendamiento final, el equipo constituye la garantía principal; por tanto, es necesario documentar la propiedad del banco sobre el equipo y fijar la duración del arrendamiento (habitualmente entre 5 y 10 años). En el modelo de participación, se consideran los derechos de propiedad sobre la red como pertenecientes a los inversores, y se establece el porcentaje de reparto de beneficios según el contrato de mudarabah.
También es importante incluir una cláusula de «liquidación de pérdidas» en caso de que no se generen ingresos suficientes; esta cláusula asegura que el inversor asuma la pérdida conforme al acuerdo y que el operador no quede cargado con intereses.
Cuarto paso: presentar la solicitud de financiación y hacer seguimiento
Tras completar la documentación, se presenta la solicitud a la entidad emisora seleccionada. Por lo general, el proceso incluye:
- Una revisión jurídica para asegurar que la estructura cumple con la sharia.
- Una evaluación de la solvencia crediticia de la entidad operativa.
- Una negociación sobre el precio del arrendamiento o el porcentaje de participación.
El proceso dura, en promedio, entre 6 y 12 semanas, por lo que es esencial establecer un calendario realista antes de iniciar la ejecución del proyecto.
Quinto paso: ejecutar el proyecto y supervisar el rendimiento
Con la emisión de los sukuk y la disponibilidad de la financiación, el equipo técnico comienza a instalar la infraestructura. Es fundamental establecer un sistema de seguimiento para monitorizar:
- El número de suscriptores activos.
- Los ingresos de la facturación mensual.
- Los costes de mantenimiento operativo.
Un informe de rendimiento se envía periódicamente a los inversores y demuestra que el proyecto logra los rendimientos acordados, lo que refuerza la confianza y atrae a nuevos inversores para proyectos similares.
Consejos prácticos para emprendedores
1- Comience con un estudio de viabilidad detallado. No se limite a las cifras previstas, sino que calcule escenarios pessimistas para evaluar la capacidad de pagar el alquiler.
2- Cuente con un especialista en sharia. Tener un jurista o asesor legal que revise los contratos reduce el riesgo de incumplir los principios.
3- Documente cada fase. Los documentos legales y financieros facilitan el seguimiento y respaldan la credibilidad ante los inversores.
4- Planifique una expansión futura. Al elegir una tecnología (por ejemplo, 4G), tenga en cuenta la posibilidad de actualizar a 5G o ampliar la cobertura geográfica.
5- Involucre a la comunidad local. Implicar a los residentes en las fases de planificación aumenta las tasas de uso y reduce el riesgo de fracaso.
Al aplicar estos pasos, la financiación islámica mediante sukuk se convierte en una herramienta eficaz para impulsar proyectos de internet rural, abriendo nuevas perspectivas en educación a distancia, comercio electrónico y servicios de salud digital.
En definitiva, lo que distingue a los sukuk es su capacidad para integrar los valores religiosos con las necesidades del desarrollo económico, lo que los convierte en una opción atractiva para emprendedores que buscan crear valor añadido sin violar las normas legales.


